
Universal Investment-Umfrage: Das erwarten Instis vom Immobilienmarkt
Eine Erhebung von Universal Investment unter deutschen Großanlegern zeigt, wie diese das Immobiliensegment hinsichtlich der gebotenen Chancen und drohenden Risiken einschätzen und welche Umschichtungspläne gewälzt werden.
Eckpunkte:
- Weitere Preisanpassungen nach unten werden erwartet, vor allem in Deutschland
- Immobilienquoten sollen auf Jahressicht stabil bleiben
- Stärkere regionale Diversifikation bleibt ein Schwerpunkt
- Wohnanteil soll weiter steigen, zulasten des Bürosegments
Leicht pessimistisch gestimmt, trotzdem soll Immobilienquote stabil bleiben
Professionelle Investoren aus Deutschland wollen die Immobilienquoten in ihren Gesamtportfolios trotz eines herausfordernden Marktumfeldes stabil halten. Das ergab die fünfzehnte, jährlich stattfindende Immobilien-Umfrage von Universal Investment, in der Deutschlands größte Kapitalverwaltungsgesellschaft im Juli und August 2026 institutionelle Investoren bat, Aussagen zu ihrem Anlageverhalten und ihren Markterwartungen zu machen.
Die teilnehmenden Pensionseinrichtungen, Versicherungen, Kreditinstitute und Unternehmen aus Deutschland mit einem verwalteten Vermögen von insgesamt rund 355 Milliarden Euro halten aktuell nach eigenen Angaben im Schnitt 23 Prozent ihrer gesamten Investments in Immobilien – und wollen diesen Wert in den nächsten zwölf Monaten beibehalten.
Argumente für Immobilien
Für Immobilien als Assetklasse sprechen nach Ansicht der Teilnehmer vor allem stabile laufende Erträge (67 Prozent), gefolgt von Inflationsschutz und einer geringen Korrelation zu anderen Anlageklassen (je 63 Prozent). „Auch wenn das Marktumfeld zuletzt herausfordernd war: Immobilien haben sich über Jahrzehnte hinweg als sinnvoller Portfoliobaustein bewährt“, sagt Kurt Jovy, Head of Real Estate bei Universal Investment. „Das fällt bei Investoren deutlich stärker ins Gewicht als vergleichsweise kurzzeitige Entwicklungen.“
Aus Ertragssicht ist bei Immobilien-Investments für jeden Zweiten (52 Prozent) die laufende Cashflow-Rendite am wichtigsten, vor der realisierten Gesamtrendite (30 Prozent) und der unrealisierten Gesamtrendite zum Beispiel nach BVI-Methode (17 Prozent).
Preisanpassungen und Finanzierungsthemen beschäftigen die Investoren
Mit Blick auf die aktuellen Bewertungen erwarten 91 Prozent der Befragten weitere Anpassungen nach unten. Große Unterschiede gibt es bei der Einschätzung der Immobilienpreise für einzelne Regionen: In Deutschland halten 62 Prozent die Preise bei Neuinvestitionen für hoch, aber noch akzeptabel, für Europa ohne Deutschland sagen das nur 47 Prozent. Umgekehrt hält ein Fünftel der Befragten die Preise in Europa für fair, ein weiteres Fünftel für so niedrig, dass sich Kaufgelegenheiten ergeben. Für Deutschland sind nur knapp 5 Prozent der Ansicht, dass die Immobilienpreise im Durchschnitt aller Immobilienarten fair gepreist sind.
Damit unterscheiden sich die aktuellen Ergebnisse von denen des Vorjahres, als die Preise in den verschiedenen Regionen insgesamt deutlich attraktiver eingeschätzt wurden. In Deutschland etwa hielten damals 38 Prozent der Befragten die Preise für niedrig oder fair, und nur 48 Prozent für hoch, aber noch akzeptabel. Ähnliches gilt für Europa ohne Deutschland. Weniger Verschiebungen gab es dagegen in anderen Regionen. Damals wie heute halten die Teilnehmer dort die Preise meist für hoch, aber noch akzeptabel (Nordamerika) oder für fair (Asien).
Für 2027 erwarten 64 Prozent der Umfrageteilnehmer, dass die Preise in Deutschland eher sinken, 32 Prozent, dass sie unverändert bleiben. Für Europa ohne Deutschland rechnen dagegen nur 38 Prozent damit, dass die Preise eher sinken, 44 Prozent denken, dass sie auf dem aktuellen Niveau bleiben. In Nordamerika werden die Preise nach Ansicht der Teilnehmer tendenziell unverändert bleiben, in Asien eher steigen.
Zu diesen Einschätzungen passt, dass Preisentwicklung und Bewertungen jene Themen sind, die die meisten Umfrageteilnehmer (83 Prozent) aktuell besonders umtreiben. Auch Finanzierungsfragen beschäftigen viele Befragten (63 Prozent). Jeder Zweite (50 Prozent) hält die Fremdkapitalbeschaffung aktuell für erschwert, 21 Prozent sogar für deutlich erschwert.
Der Trend zu einer stärkeren, regionalen Diversifikation verfestigt sich
Als Anlageregion dominiert nach wie vor Deutschland, das bei drei Vierteln (75 Prozent) der Befragten der dominante Markt innerhalb ihres Immobilienportfolios ist. Es folgen das weitere Europa (21 Prozent), Nordamerika (2 Prozent) und Asien-Pazifik (1 Prozent) sowie sonstige Märkte (1 Prozent).
Mit Blick auf die Zukunft bekräftigen die Ergebnisse eine Entwicklung, die sich bereits in der Immobilien-Umfrage im letzten Jahr andeutete: Perspektivisch wollen Investoren stärker international diversifizieren. „Damit wollen die Investoren einen der wesentlichen Vorzüge von Immobilien noch stärker aktiv nutzen: Immobilien sind eine heterogene Assetklasse, die in sich vielfältige Möglichkeiten zur Diversifikation bietet“, erklärt Jovy.
Der Anteil an Nordamerika und Asien-Pazifik soll bei künftigen Investitionen etwas über den aktuellen Quoten im Immobilienportfolio liegen: Rund vier Prozent sollen dann in Nordamerika, knapp zwei Prozent in Asien allokiert sein. Deutschland soll bei Neuinvestitionen etwas weniger stark ins Gewicht fallen als bei den aktuellen Allokationsquoten, hat mit 73 Prozent aber nach wie vor den Löwenanteil. Europa soll in den nächsten zwölf Monaten etwas höher gewichtet werden und knapp 22 Prozent ausmachen.
Wohnen soll künftig mehr Raum einnehmen
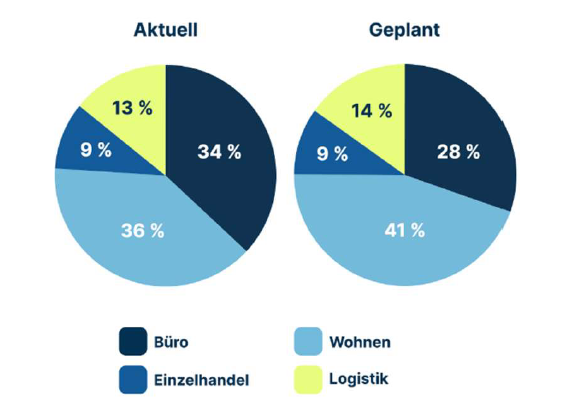
Auch bei der Sektorallokation deuten sich Veränderungen an. So wollen die Teilnehmer den Büroanteil innerhalb ihrer Immobilienportfolios perspektivisch deutlich reduzieren – von aktuell im Schnitt 34 Prozent auf knapp 28 Prozent. Im Gegenzug soll vor allem der Wohnanteil steigen – von aktuell 36 Prozent auf durchschnittlich 41 Prozent. Jovy: „Das Wohnsegment entwickelt sich aktuell weiter, vor allem um moderne Wohnformen etwa für Senioren, Studenten oder Berufspendler. Die stärkere Ausdifferenzierung trägt dazu bei, das Interesse der Investoren weiter zu steigern.“
Einen leichten Zuwachs soll es bei Logistikimmobilien geben (momentan 13 Prozent, perspektivisch 14 Prozent), die bereits in der Vorjahres-Umfrage deutlich in der Gunst zugelegt hatten. Die Gewichtungen von Einzelhandelsimmobilien und Hotels sollen mit rund neun Prozent bzw. gut zwei Prozent des gesamten Immobilienportfolios stabil bleiben. Siehe die Grafik unten.
Aktuelle und geplante sektorale Allokation
Investoren erwarten im Schnitt knapp vier Prozent Cashflow-Rendite
Von Neuanlagen erwarten die Befragten über alle Anlageregionen und -segmente hinweg eine jährliche ausgeschüttete Mindestverzinsung (Cashflow-Rendite) in Höhe von im Schnitt knapp vier Prozent.
Bei Immobilien-Neuinvestitionen in guten Lagen der Top-7-Städte in Deutschland (Berlin, Düsseldorf, Frankfurt am Main, Hamburg, Köln, München und Stuttgart) kalkulieren die meisten Teilnehmer (38 Prozent) für 2027 mit Nettoanfangsrenditen zwischen 4 und 4,5 Prozent. Knapp jeder Vierte (24 Prozent) erwartet 3,5 bis 4 Prozent, 19 Prozent rechnen mit mehr als 5 Prozent und weitere 19 Prozent mit weniger als 3,5 Prozent.
Die Risikoneigung bleibt unverändert, mit Fokus auf Core und Core+
Trotz geplanter Veränderungen hinsichtlich der regionalen und sektoralen Allokation blieb die Risikoneigung unter dem Strich stabil. Mehr als jeder Zweite (57 Prozent) gab an, dass sich die eigene Risikobereitschaft auf Jahressicht nicht verändert habe. Bei 26 Prozent nahm sie ab, bei 17 Prozent zu.
Dementsprechend stehen weiterhin Investitionen mit den Risiko-Rendite-Profilen Core und Core+ im Fokus. Rund zwei Drittel (67 bzw. 62 Prozent) wollen hier in den nächsten zwölf Monaten investieren. Das zeigt, dass Sicherheit nach wie vor höchste Priorität hat“, sagt Jovy. Es folgen Value Add-Strategien (56 Prozent), opportunistische Anlagen rangieren mit deutlichem Abstand auf dem letzten Platz (11 Prozent).
Die Revitalisierung von Immobilien ist momentan für fast zwei Drittel der Befragten (61 Prozent) ein Thema. Bei fast drei Vierteln (74 Prozent) derer, die sich damit beschäftigen, geht es um Renovierung/Sanierung. Rund jeder Zweite setzt sich auch mit aufwändigeren Revitalisierungsstrategien (53 Prozent) und Umnutzungen (47 Prozent) auseinander. „Die Kosten für Neubauten sind gestiegen, und gleichzeitig ist die Zeit quasi automatischer Wertsteigerungen durch Buy-and-Hold-Strategien vorbei. Das macht Revitalisierungen im Rahmen einer aktiven Bewirtschaftung des Bestandsportfolios für Investoren attraktiver“, erklärt Jovy. (aa)
Diese Seite teilen
Weitere News zu diesem Thema
 Alternative Living: Transaktionsvolumen steigt um 74 Prozent
 Versicherungstochter wagt sich mit Büroimmobilienfonds an den Markt
 Ranking: In diesen Städten ist der Immobilienmarkt "heiß"
 Institutionelle erhöhen Alternative Investments auf über 32 Prozent
 Immobilienfonds legt 500 Millionen Euro schweren Green Bond auf