Holly Turner, Schroders: „Investoren sollten Risikomodelle verstehen“
Wie sich Naturkatastrophen zunehmend im gesamten Finanzsystem niederschlagen und warum die reine Asset-Klassen-Perspektive nicht mehr ausreicht, analysiert Holly Turner von Schroders Capital.
Eckpunkte:
- Risiko von Naturkatastrophen verteilt sich unter anderem auch auf institutionelle Anleger
- Insurance-Linked Securities (ILS) stärken Widerstandsfähigkeit des Finanzsystems
- ILS-Markt mit attraktiven Renditen
Das Risiko von Naturkatastrophen stelle ein systemisches, makroökonomisches Problem dar und sei nicht nur eine Frage von Versicherungen, schreibt Holly Turner, Head of Sustainable Investment bei Schroders Capital, in einem aktuellen Marktkommentar. Da die versicherten Schäden stiegen und die Versicherungskapazitäten immer knapper würden, verteile sich das Risiko auf Haushalte, Kreditgeber, Kapitalmärkte, institutionelle Anleger und Regierungen, wodurch neue Übertragungskanäle und Investitionsaspekte entstehen würden, so Turner.
Tail-Risiken steuern
„Das Verständnis des Risikomodells – und dessen Anwendung – ist ebenso wichtig wie das Verständnis der zugrundeliegenden Anlageobjekte. Katastrophenmodelle sind unverzichtbare Instrumente für die Preisgestaltung und die Kapitalallokation, doch wie alle Modelle haben auch sie ihre Grenzen.“ Daher müssten Investoren beurteilen, wie Fondsmanager die Modellergebnisse interpretierten und Tail-Risiken steuerten, anstatt sich allein auf die modellierten Bewertungen zu verlassen.
ILS als Risikotransfermarkt
Risikotransfer schaffe attraktive Anlagemöglichkeiten, sofern das Kapital angemessen bewertet wird. Versicherungsgebundene Wertpapiere (Insurance-Linked Securities, ILS), Verbriefungen und andere Risikotransfermärkte absorbierten Katastrophenrisiken und könnten attraktive Renditen bieten, sofern die Preisgestaltung die erwarteten Verluste und die erforderliche Marge widerspiegele. Gleichzeitig trügen sie dazu bei, die Widerstandsfähigkeit des gesamten Finanzsystems zu verbessern, so Turner. So bilden zum Beispiel die bekannten Katastrophenanleihen (Cat Bonds) einen wesentlichen Teil des ILS-Marktes ab.
Holly Turner schreibt: „ILS sind ein klar definierter Mechanismus zur Übertragung von Katastrophenrisiken in die Kapitalmärkte. Sie stellen Rückversicherungskapazität auf vollständig besicherter und strukturell transparenter Basis bereit. Auslöser und Auszahlungsbedingungen sind vertraglich festgelegt, und der maximale Verlust ist durch das hinterlegte Sicherungsvermögen begrenzt. Erwarteter Verlust, Tail-Risiko und Diversifikationseffekte bestimmen den von Investoren geforderten Spread.“
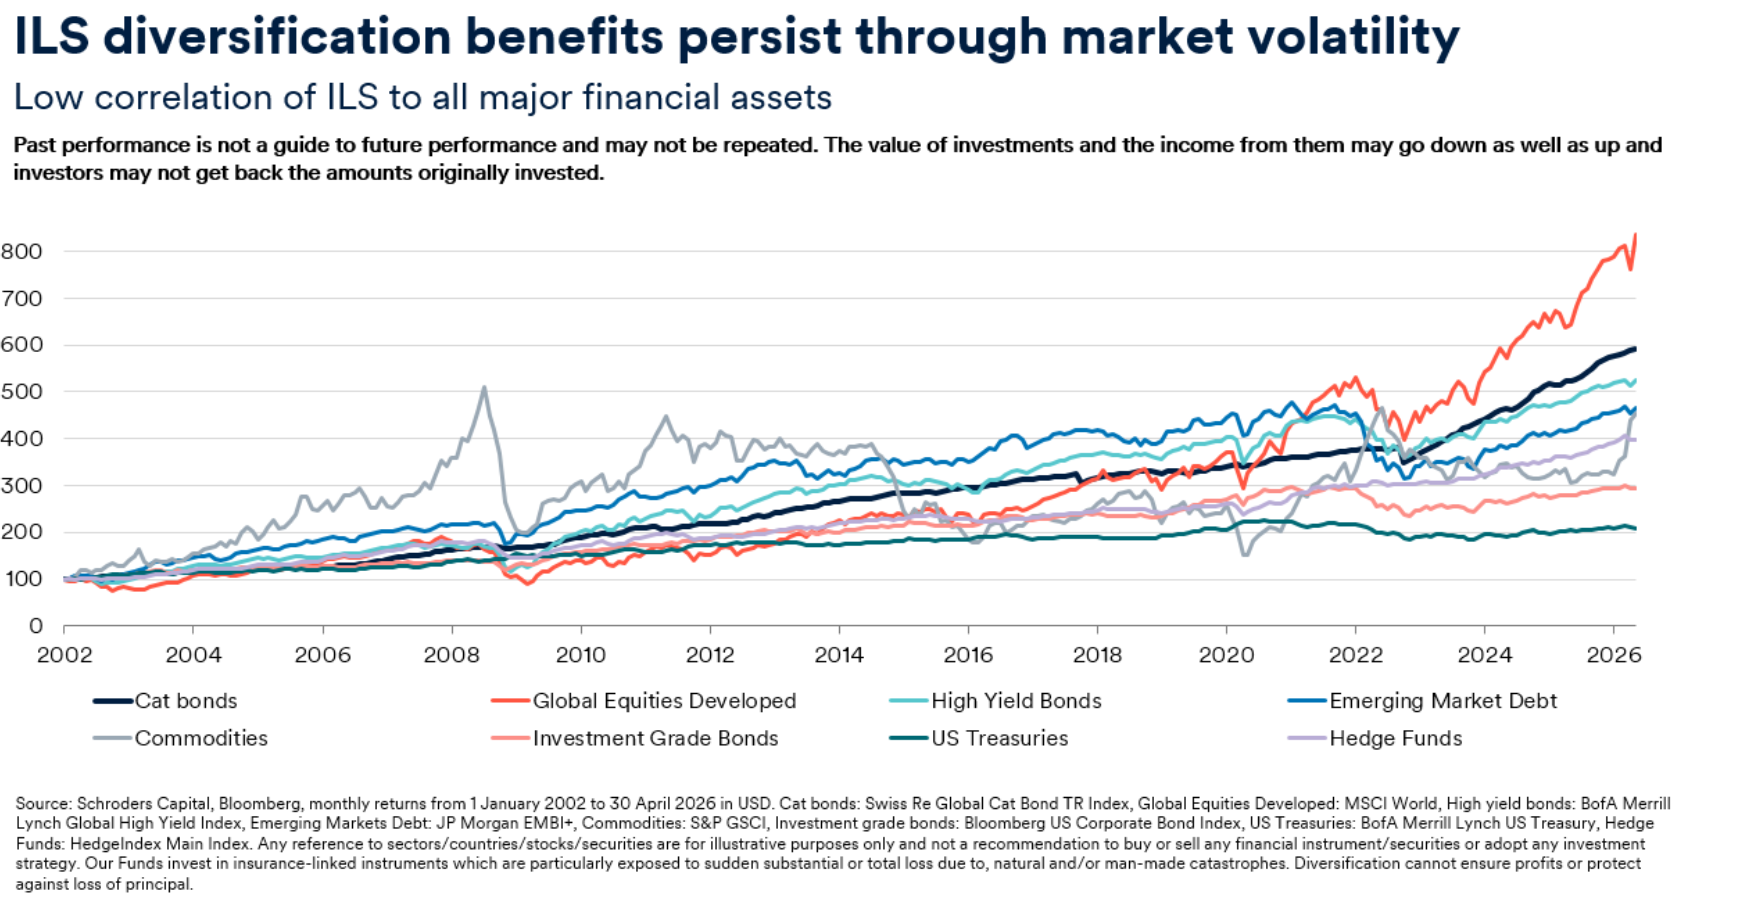
Quelle: Schroders Capital, Bloomberg
ILS-Markt reagiert schnell auf Veränderungen
Das System reagiere vergleichsweise schnell: Der Markt bilde zudem neue Informationen zu Naturkatastrophen, Risiko-Exposure oder Modellannahmen direkt über die Preisgestaltung ab. „ILS können eine stabilisierende Rolle übernehmen, da sie zusätzliche Kapazität bereitstellen, wenn der Preis stimmt. Gleichzeitig ist das Kapital opportunistisch genug, sich zurückzuziehen, wenn das Risiko-Rendite-Verhältnis nicht mehr passt. Durch die Bereitstellung von Kapital für Spitzenrisiken und die Unterstützung effizienter Preisfindung stärken ILS die Resilienz der Rückversicherungs-Risikotransferkette“, so Turner.
Für institutionelle Investoren bieten die Papiere aus Sicht von Schroders Capital Zugang zu einer attraktiven Risikoprämie, typischerweise mit niedriger Korrelation zu traditionellen Finanzmärkten und Konjunkturzyklen. „Sie sind jedoch kein risikofreier Hafen. Investoren übernehmen Katastrophenrisiken – einschließlich Modellgrenzen, Parameterrisiken und Tail-Exposure. Genau deshalb ist die Qualität von Modellen, Daten und Risikomanagement für diese Anlageklasse zentral“, so Turner.
Infrastruktur- und Immobilienstrategien
Klimaanpassung und Widerstandsfähigkeit stellen ein wachsendes strukturelles Anlagethema dar. Über den Risikotransfer hinaus können Anleger Chancen nutzen, in Infrastruktur- und Immobilienstrategien zu investieren, die widerstandsfähigere Sachwerte ermöglichen, sowie in Private-Equity-Strategien, die die Entwicklung oder den Ausbau von Anpassungstechnologien und -dienstleistungen unterstützen. Diese tragen dazu bei, die Anfälligkeit zu verringern und gleichzeitig die langfristige Wertschöpfung zu fördern.
Total Portfolio Approach für langfristige Trends
Wettbewerbsvorteile entstünden zunehmend aus einem überlegenen Risikomanagement. Angesichts der sich wandelnden Risiken aus Naturkatastrophen werden erfolgreiche Anleger robuste Modellierung mit Expertenurteilen, eigenen Analysen und aktivem Portfoliomanagement kombinieren, um Chancen zu identifizieren, Abwärtsrisiken zu steuern und Kapital effektiver zu allokieren. Turner: „Wir beobachten zunehmend, dass große institutionelle Anleger bei der Bewertung langfristiger struktureller Trends eine Gesamtportfolio-Perspektive (Total Portfolio Approach) einnehmen, anstatt Katastrophenrisiken nur aus der Perspektive einer einzelnen Anlageklasse zu betrachten.“ (de)