Wer lieber Mobilfunkmasten finanziert als Anleihen kauft...
Infrastructure Debt kann institutionellen Investoren gegenüber börsennotierten Unternehmensanleihen mehrere Vorteile bieten. Dazu zählen stärkere Gläubigerschutzrechte, eine attraktive Illiquiditätsprämie sowie Diversifikationseffekte, erläutert Richard Parker von Barings.
Eckpunkte:
- Bei digitaler Infrastruktur selektiv Chancen bei Rechenzentren und Mobilfunkmasten
- Vergleich mit Unternehmensanleihen: Niedrigere Ausfallraten
- Infrastructure Debt bietet Diversifikationsvorteile
- Kreditbedingungen und Sicherheiten entscheidend
Insgesamt sieht Barings Chancen für Privatmarktkredite insbesondere im Segment digitaler Infrastruktur, doch dabei sei die Auswahl, die konkreten Finanzierungsbedingungen und die Sicherheiten dahinter entscheidend: „Wir betrachten digitale Infrastruktur als eine der attraktivsten langfristigen Chancen und als einen der am schnellsten wachsenden Bereiche innerhalb des Infrastructure-Debt-Bereichs“, erklärt Richard Parker, Head of EMEA Infrastructure Group beim Asset Manager Barings im Interview (Teil 2) mit "Institutional Money".
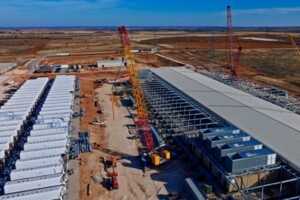
Insbesondere in den Bereichen Rechenzentren sowie Mobilfunkmasten sieht Parker aktuell Chancen, wobei der Ansatz sehr selektiv bleibe. „Unser Fokus liegt auf der Finanzierung hochwertiger Anlagen, bei denen solide fundamentale Rahmenbedingungen mit attraktiven risikoadjustierten Renditen einhergehen."
Direkter Vergleich mit Corporate Bonds
Private Infrastrukturkredite können insbesondere im direkten Vergleich mit Unternehmensanleihen bestimmte Vorteile bieten. Sie zeichnen sich durch individuell ausgehandelte Finanzierungsbedingungen und umfangreichere Schutzmechanismen für Kreditgeber aus. Dazu gehören laut Barings maßgeschneiderte Kreditdokumentationen, stärkere Covenants und umfassende Pakete aus Sicherheiten.
Mehr Einfluss auf das Management
Private Infrastrukturkredit-Transaktionen profitierten typischerweise von maßgeschneiderter Dokumentation, stärkeren Covenant-Schutzmechanismen, Paketen aus Sicherheiten und einem verbesserten Zugang zu Informationen – dieser sei verbunden mit einem direkteren Austausch mit Kreditnehmern und Sponsoren. „Diese Merkmale können Kreditgebern eine größere Transparenz und Einflussmöglichkeit über die gesamte Laufzeit einer Investition hinweg bieten, zusammen mit mehreren Schutzebenen gegen Abwärtsrisiken“, so Parker.
Diversifikationsvorteile und Inflationsschutz
Darüber hinaus könne Infrastructure Debt Diversifikationsvorteile für das Portfolio bieten, durch das Engagement in Infrastruktur- und anlagenbesicherten Unternehmen, deren Cashflow-Treiber sich von denen traditioneller Unternehmensemittenten unterscheiden könnten. Die langfristige, essenzielle Natur von Infrastrukturanlagen könne defensive und antizyklische Eigenschaften bieten, häufig mit einem besseren Inflationsschutz. Zudem seien Ausfallrisiken vergleichsweise geringer. „Die Anlageklasse hat historisch niedrigere Ausfallraten und eine attraktive Illiquiditätsprämie gegenüber öffentlichen Märkten gezeigt, was Investoren die Möglichkeit bietet, ein höheres Einkommen zu erzielen und im Vergleich zu ähnlich bewerteten öffentlichen Unternehmensanleihen einen attraktiven relativen Wert zu erschließen“, erklärt Parker.
Unterschied von fast einem Prozentpunkt
Wie der folgende Chart zeigt, lag die kumulierte Ausfallrate bei Nicht-Finanzunternehmen im BB-Bereich je nach Laufzeit bei bis zu fast zehn Prozent. Bei BBB Corporate Infrastructure – also Unternehmen aus dem Infrastruktursektor – lag die kumulierte Ausfallrate bei bis zu 1,0 Prozent.
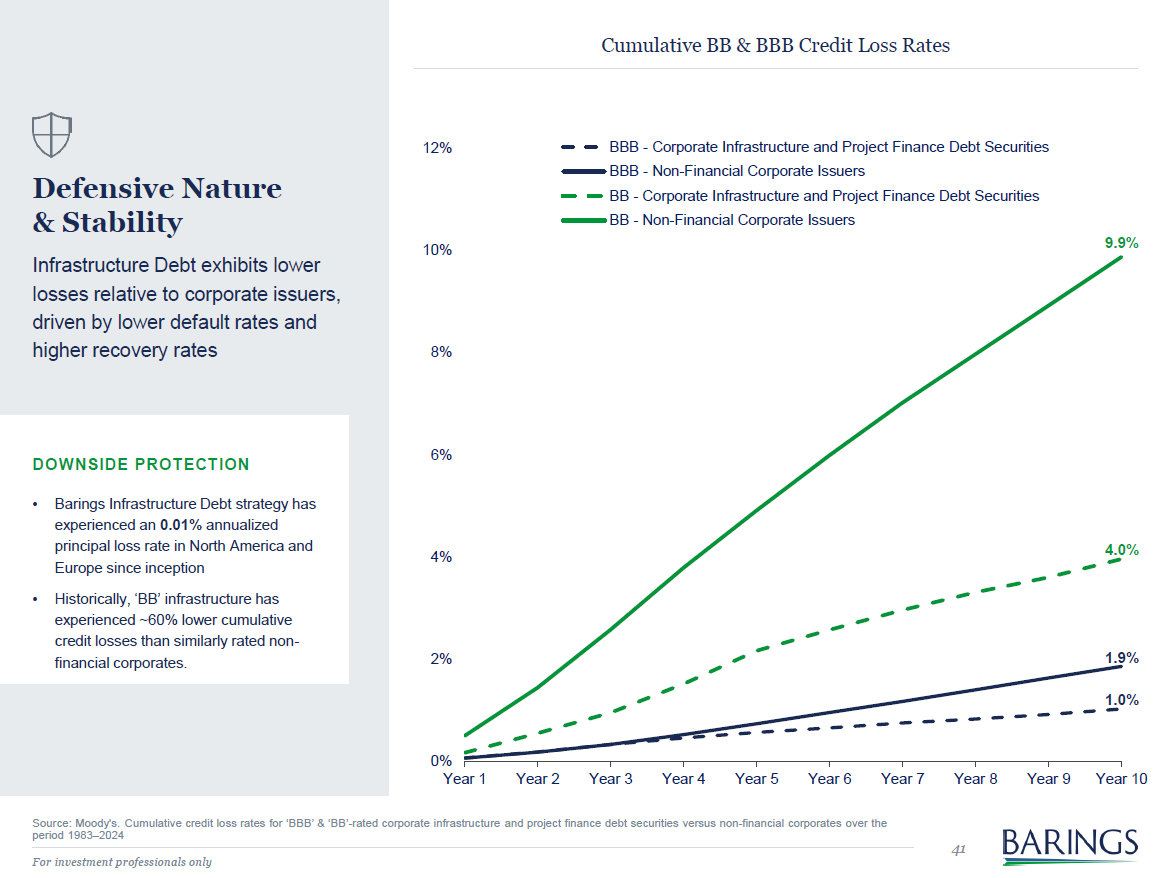
Das Chart zeigt die Kreditverlustraten von BBB- und BB-Unternehmensanleihen im Zeitverlauf und stellt diese den Ergebnissen der eigenen Anlagestrategie gegenüber. Quelle: Barings
Origination durch vertraglich abgesicherte Cashflows unterlegt
Darüber hinaus erhalten Investoren Zugang zu einem breiten Anlageuniversum, das an öffentlichen Kapitalmärkten oftmals nicht verfügbar ist. Dazu zählen Barings zufolge insbesondere direkt initiierte, bzw. originierte Transaktionen, die durch Infrastrukturanlagen und vertraglich abgesicherte Cashflow-Profile unterlegt seien.
Längerfristige Finanzierungen bei Betriebsbeginn
Die konkreten Finanzierungsstrukturen richten sich nach Art, Eigentümerstruktur und Entwicklungsstadium der jeweiligen Infrastruktur. Das Spektrum im Bereich digitaler Infrastruktur reiche demnach von vorrangig besicherten und nachrangigen Krediten bis zu projektfinanzierungsähnlichen Fazilitäten, die entweder von der übergeordneten Holdinggesellschaft oder direkt von der operativen Projektgesellschaft aufgenommen würden.
„Wo Entwicklungsrisiken bestehen, kann die Finanzierung auch Baufazilitäten oder kurzfristigere Überbrückungsfazilitäten umfassen“, so Parker von Barings. Finanzierungen könnten für eine einzelne Anlage oder auf Portfolio- oder Plattformebene aufgenommen werden. „Wir haben in letzter Zeit mehrere am Markt abgeschlossene, anlagenbesicherte Notenemissionen beobachtet.“ Die Kreditlaufzeiten variierten je nach Entwicklungsstadium: „Kürzer laufende Fazilitäten mit verzögerten Ziehungsmerkmalen (Delayed-Draw) werden häufig zur Unterstützung von Investitionsausgaben während der Bauphase eingesetzt, während langfristigere Finanzierungen in der Regel verfügbar werden, sobald die Anlagen operativ sind“, sagt Parker.
Verschuldungsgrad und Kreditbedingungen entscheidend
Für die Kreditprüfung sind neben dem Verschuldungsgrad und den Covenant-Paketen insbesondere die Stabilität der Cashflows und die Widerstandsfähigkeit gegenüber negativen Szenarien ausschlaggebend. Dabei berücksichtigt Barings unter anderem Kostensteigerungen, niedrigere Einnahmen und Refinanzierungsrisiken. „Obwohl die Sicherheiten einen wichtigen Bestandteil der Investition darstellen, geht unsere Bewertung über den reinen Vermögenswert hinaus. Wir legen großen Wert auf Cashflow-Transparenz, die rechtliche Struktur, Covenant-Schutzmechanismen und die Fähigkeit des Kreditgebers, den Wert über die gesamte Laufzeit der Investition hinweg zu erhalten“, so Parker abschließend. (de)