
J.P. Morgan AM: „Cash ist nicht die Lösung“
Trotz des Konflikts im Mittleren Osten bleibt die Stimmung im verarbeitenden Gewerbe stabil. Aus Sicht von Tilmann Galler von J.P. Morgan Asset Management stellten hohe Cash-Bestände angesichts des Inflationsrisikos keine sinnvolle Lösung dar.

Eckpunkte:
- Steigende Inflationsrisiken, aber kein Inflationsschock
- KI: Investitionsschub mit ungleicher Gewinnerverteilung
- Anlagestrategie: Aktien mit weiterem Potenzial und Staatsanleihen als Puffer gegen Tech-Schocks
Bei der Vorstellung des Guide to the Markets für das dritte Quartal 2026 betonte Tilmann Galler, Kapitalmarktstratege bei J.P. Morgan Asset Management, aufgrund des weiterhin intakten Gewinnwachstums der Unternehmen gebe es weiteres Aufwärtspotenzial für die Aktienmärkte in diesem Jahr. Trotz geopolitischer Risiken stellten hohe Cash-Bestände jedoch keine sinnvolle Lösung dar. Galler sieht in der aktuellen Phase der Fiskaldominanz ein moderat steigendes Inflationsrisiko, es sei jedoch kein Inflationsschock wie in den Jahren 2021 und 2022 zu befürchten.
Privater Konsum unter Druck
Während das verarbeitende Gewerbe für wirtschaftliche Robustheit sorge, seien die Folgen des Kriegs im Iran beim privaten Konsum deutlicher zu spüren. „Die gestiegenen Energiekosten haben den Privathaushalten in den letzten Monaten weniger Luft für den übrigen Konsum gelassen. So hat sich etwa in den USA eine größere Lücke zwischen real verfügbarem Einkommen und realen Verbraucherausgaben aufgetan“, erklärt Galler.
Diese Kluft sei allerdings nicht gleich verteilt: Vermögendere Haushalte hatten demnach sogar einen starken Vermögenszuwachs erlebt und konsumierten expansiv, während viele ärmere Haushalte kürzertreten mussten. Damit ist nach Einschätzung von Ökonom Galler auch eine politische Komponente verbunden, weil diese Ungleichheit zu Unzufriedenheit in breiteren Bevölkerungsschichten führe. Mit Blick auf die anstehenden Mid-Terms-Wahlen könnte der US-Präsident deshalb für die Bevölkerungsschichten mit geringerem Einkommen Maßnahmen zur Dämpfung der Preissteigerungen planen, schätzt Galler.
Hohe Staatsausgaben als Inflationsrisiko, aber schwacher Arbeitsmarkt
Die ohnehin schon expansiven Staatsausgaben, die sich durch den Irankonflikt nochmals verstärkt hätten, stützten zwar auch die Wirtschaft, gleichzeitig nähmen dadurch jedoch auch die Inflationsrisiken zu. Dennoch hält Galler die Risiken für nicht so groß wie vor einigen Jahren: „Zwar steigen Einkaufsmanagerindizes und Einkaufspreise, doch die Ausgangslage unterscheidet sich vom Inflationsschock der Jahre 2021 und 2022 infolge des Ukrainekriegs: Damals waren Arbeitskräfte sehr gefragt, während der Arbeitsmarkt heute eher schwächer wird“, so Galler. Daraus ergebe sich eine andere Inflationsdynamik, und für die Zentralbanken die Möglichkeit, die Zinsen sehr viel tiefer zu halten. „Das monetäre Umfeld dürfte also nicht zu restriktiv werden“, erwartet Galler. Mit Blick auf die EZB sieht er wenig Gründe dafür, dass diese einen zweiten Zinsschritt nach oben gehen könnte.
Und so gibt es laut dem Experten trotz des eher verhaltenen privaten Konsums zwar weiterhin Wachstum, aber mit schwächerer Tendenz: In den USA könnte die Wirtschaft bis Ende des Jahres um bis zu zwei Prozent wachsen, in der Eurozone sieht er bis Jahresende Potenzial für ein Prozent Wachstum.
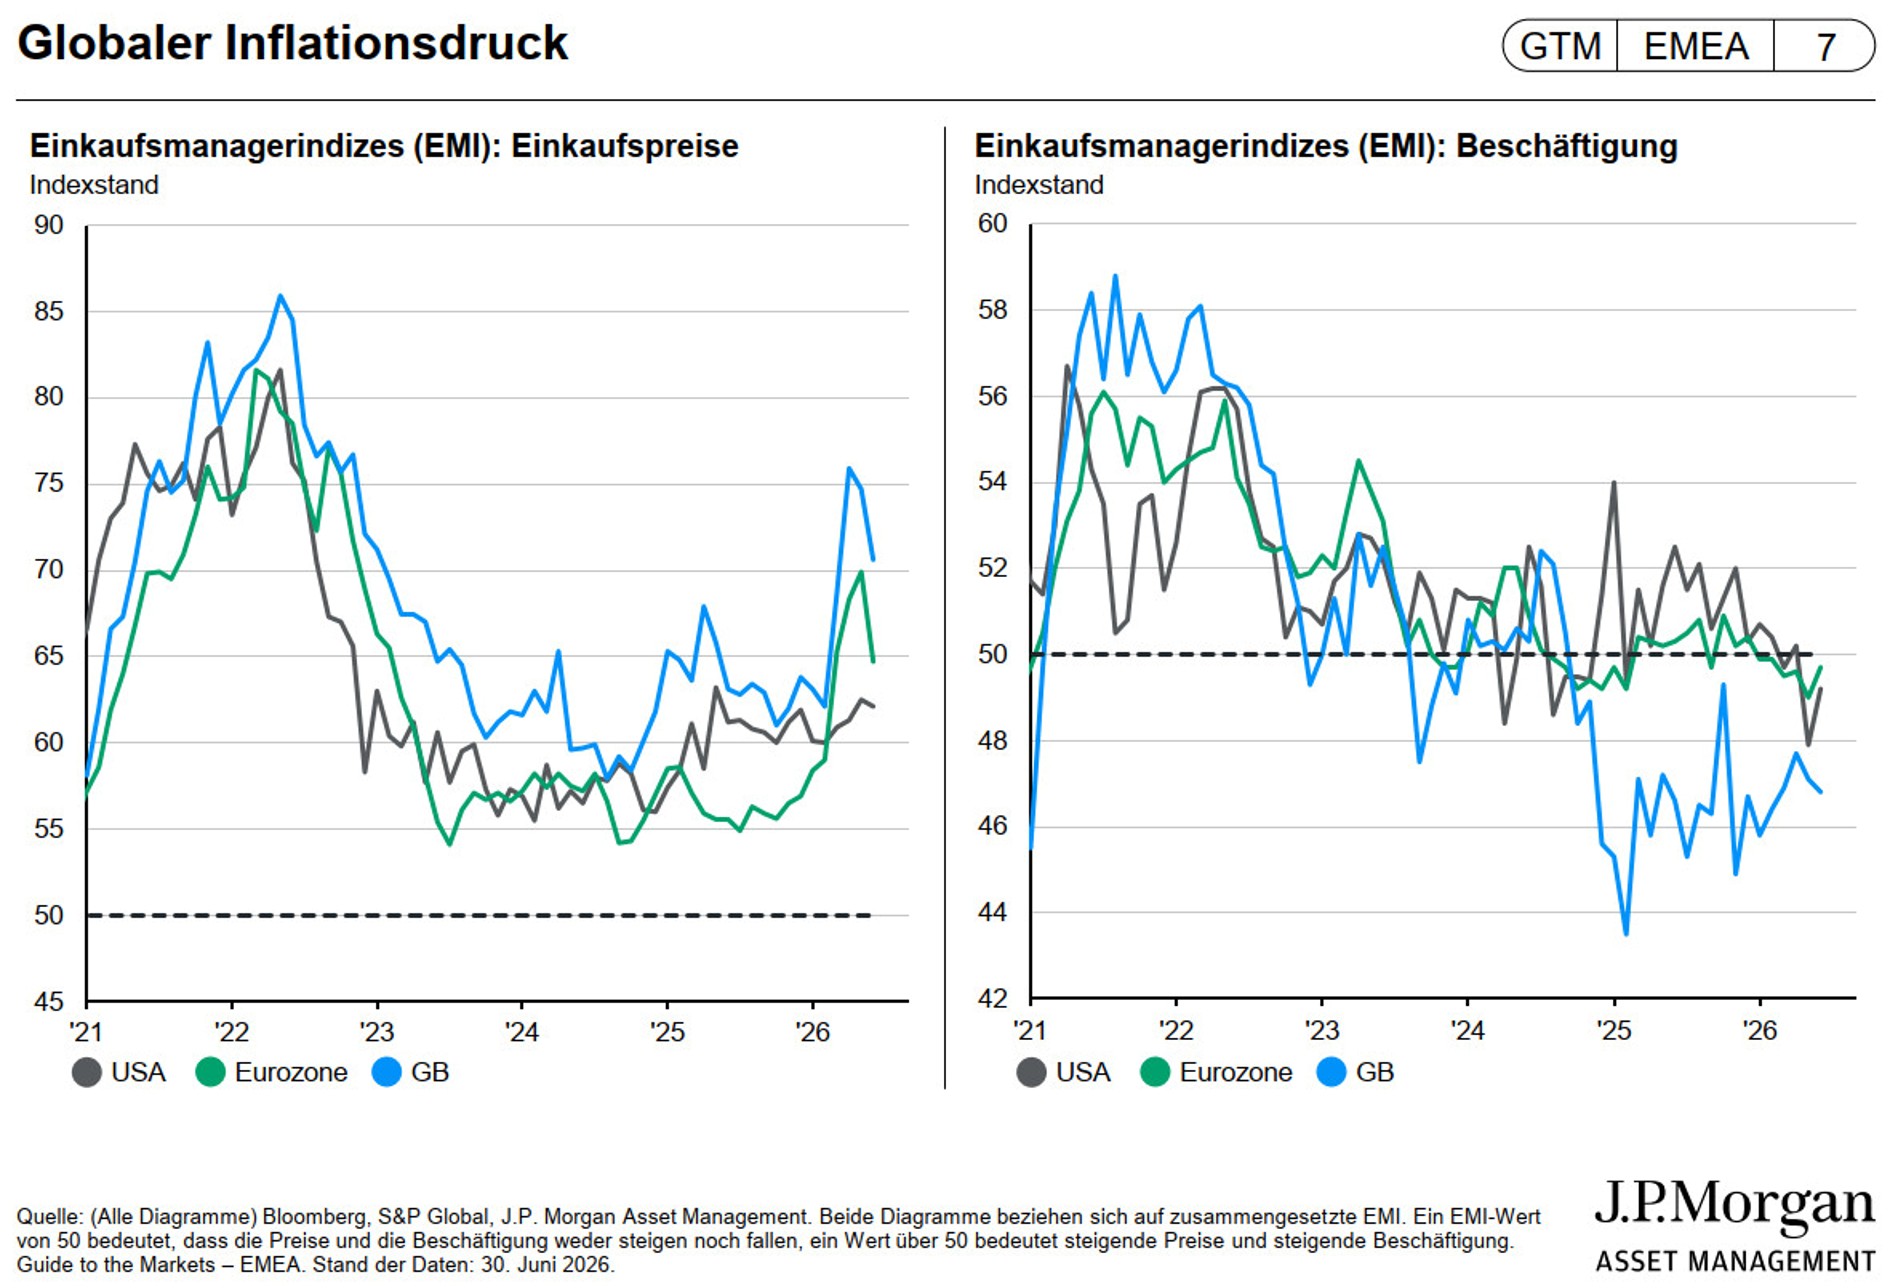
Grafik 1, Quelle: J.P. Morgan Asset Management
KI-Investitionen sehr viel höher
Ein wichtiger Wachstumstreiber bleibt nach Analyse von Tilmann Galler der Investitionsboom in Technologie, vor allem in Künstliche Intelligenz (KI). „Die KI-Investitionen sind sehr viel größer als in früheren Zyklen, etwa bei der Einführung der Personal Computer oder des Internets. Innerhalb der Sektoren ist dieses Wachstum jedoch sehr ungleich verteilt“, stellt Galler fest. Vor allem Kommunikations- sowie Computerausrüstung und Halbleiter boomten. Umgekehrt gelten aus Sicht des Ökonomen Bereiche wie Software und Medien als disruptiert, weil dort vieles von den großen Modellanbietern übernommen werden könnte.
Welche Effizienzgewinne sind möglich?
Die große Frage, die alle bewegt, sei nun, welche Effizienzgewinne mit KI möglich sind. „Zu solchen Gewinnen wird es kommen. Aktuell befindet sich der Arbeitsmarkt allerdings noch in einer Phase, in der mehr Menschen eingestellt als entlassen werden“, betont Galler. Erste Tendenzen zur Rationalisierung seien gleichwohl erkennbar: Im Finanzsektor etwa gingen die Beschäftigungszahlen zurück.
Beispiel Micron
Wie stark die Gewinndynamik bei KI-Unternehmen selbst sein kann, zeigt das Beispiel Micron, eines der größten Arbeitsspeicherunternehmen: Der Aktienkurs vor zwei Jahren war so hoch wie der Gewinn je Aktie heute – rechnerisch hätte Micron vor zwei Jahren damit auf einem 2026 Kurs-Gewinn-Verhältnis von eins gehandelt.
Schwellenländer ziehen bei Tech nach
Auch sei das Tech-Thema inzwischen längst nicht mehr ein rein amerikanisches: so zögen die Schwellenländer verstärkt nach, wobei insbesondere China ein eigenes Ökosystem aufbaue. Europa liege mit einer Gesamt-KI-Gewichtung von nicht einmal 15 Prozent allerdings noch deutlich zurück, während in den USA und den Emerging Markets inzwischen rund die Hälfte der Indexgewichtung auf das Thema KI entfalle.
Große Hyperscaler divergieren bei der Performance
Wie der „KI-Kuchen“ letztlich verteilt werde, sei offen. Diese Unsicherheit spiegeln die Märkte nach Ansicht Gallers bereits wider: „Innerhalb der großen Hyperscaler hat die Korrelation stark abgenommen. In den vergangenen zwölf Monaten hat sich etwa zwischen Alphabet und Microsoft eine Performancelücke von 125 Prozentpunkten aufgetan: Während sich Alphabet fast verdoppelt hat, ist die Microsoft-Aktie um fast ein Viertel gefallen.“ Es herrsche eine gewisse Verunsicherung, wer vom KI-Boom am meisten profitieren wird – „Selektivität ist daher entscheidend“, so Galler.
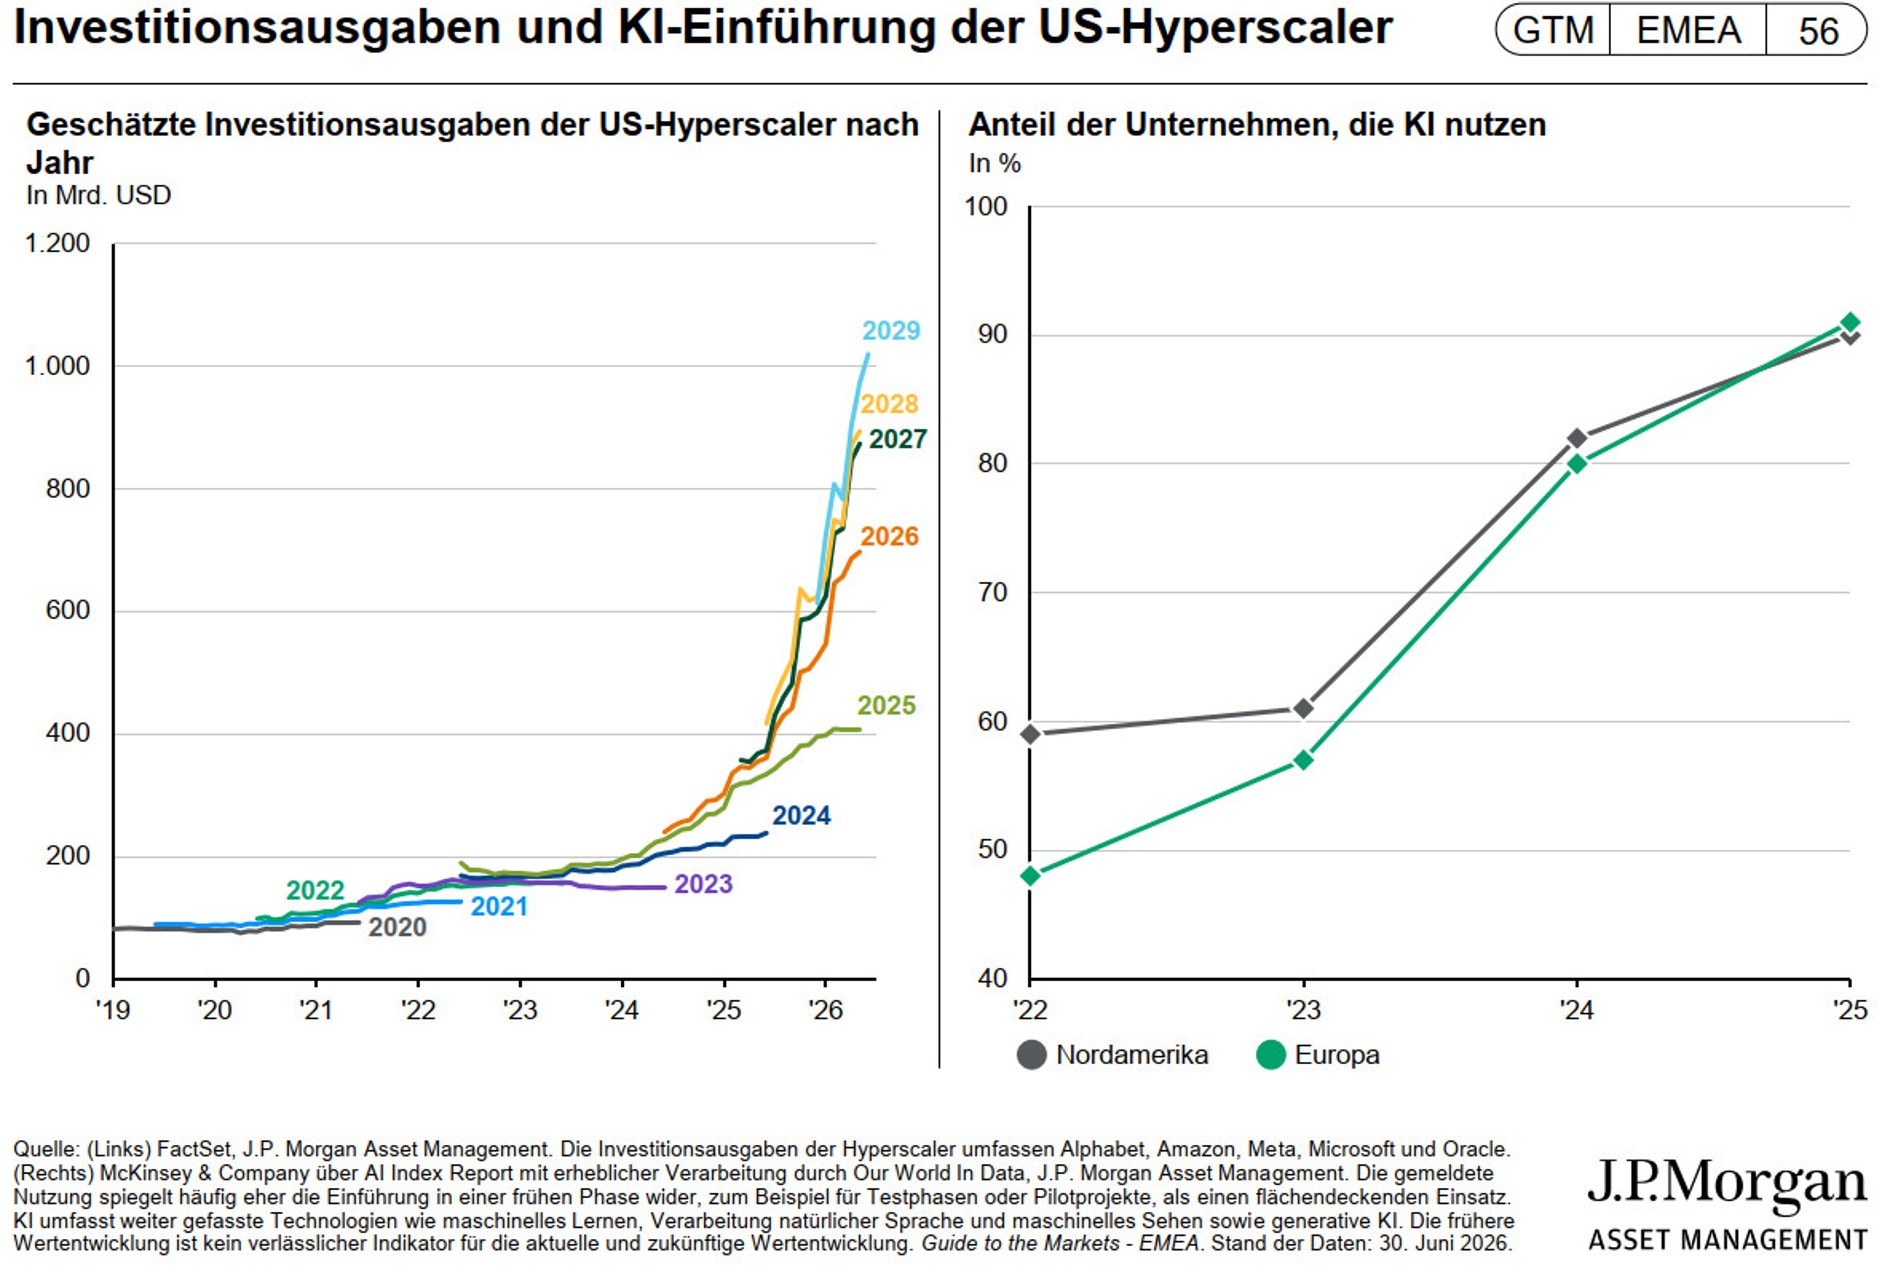
Grafik 2, Quelle: J.P. Morgan Asset Management
Aktien: Hohe Gewinnwachstumserwartungen
Den Aktienmärkten traut Tilmann Galler in diesem Jahr noch weiteres Potenzial zu. Entscheidend für die Risikogewichtung sei, dass das Gewinnwachstum weiterhin intakt bleibt: „Solange Gewinne steigen, und das auch mehr als zehn Prozent, ist die Chance auf einen Bärenmarkt gering", so Galler.
In den USA liege die Gewinnwachstumserwartung bei 25 Prozent, in den Schwellenländern dank der dortigen Tech-Unternehmen sogar bei 60 Prozent. Insgesamt seien die KGV-Bewertungen inzwischen sowohl in den USA als auch in den Schwellenländern zurückgegangen. Chancen sieht Galler im zweiten Halbjahr auch bei Basis- und zyklischen Konsumgütern, ebenso bewertet er den IT-Bereich und den Finanzsektor positiv.
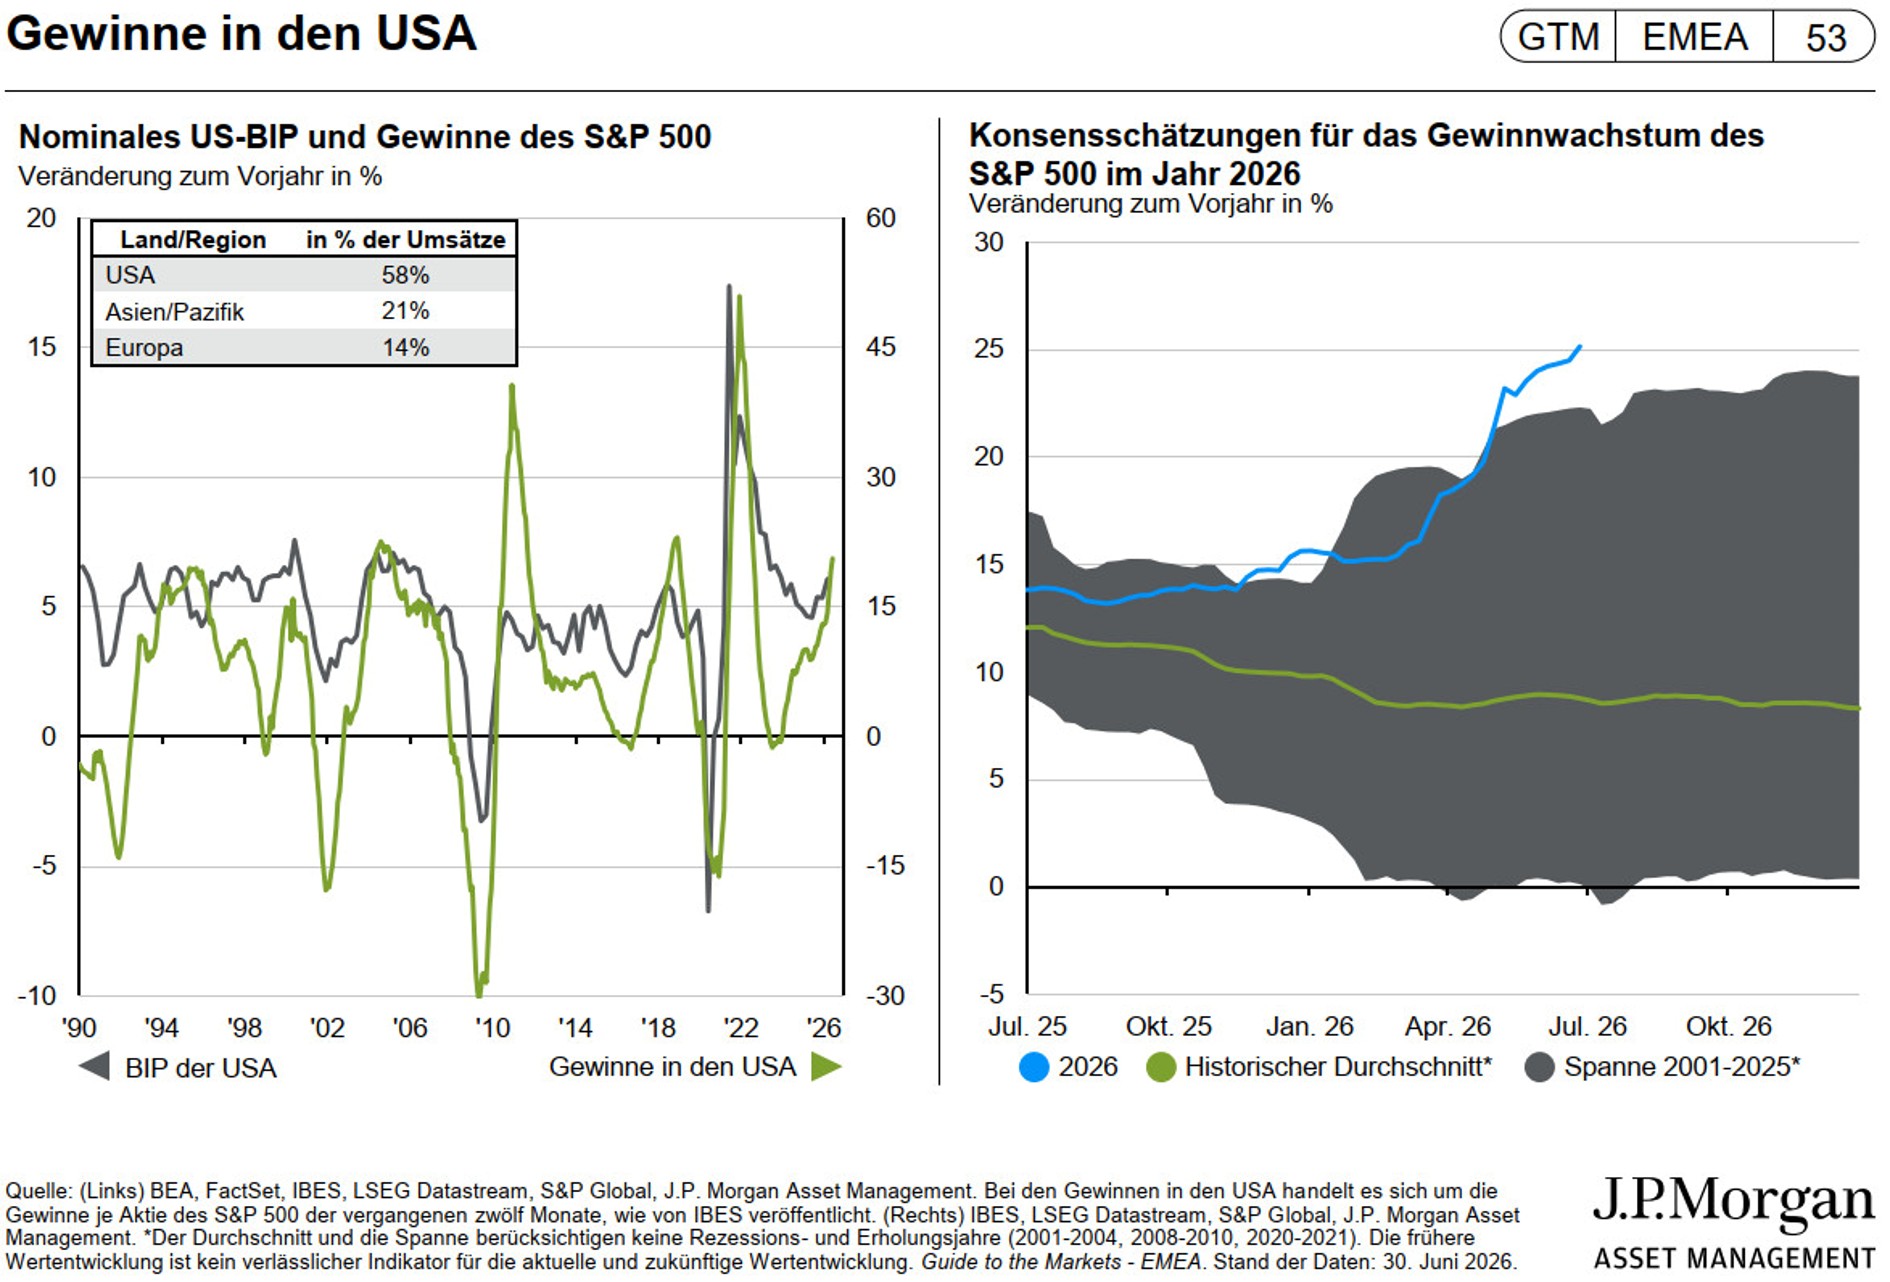
Grafik 3, Quelle: J.P. Morgan Asset Management
Anleihen als Absicherung gegen möglichen „Tech-Schock“
Anleihenmärkte wiederum hätten Korrekturen vereichnet, nachdem die Renditen stark angestiegen waren. Qualitativ hochrangige Anleihen und Staatsanleihen mit längerer Duration könnten aus Gallers Sicht als Absicherung gegen einen möglichen Tech-Schock dienen. „Ein Tech-Schock wäre ein zutiefst deflationäres Ereignis für die Wirtschaft und die Märkte“, so Galler. Staatsanleihen mit langer Duration hätten bei ähnlichen Schocks in der Vergangenheit einen sehr guten Puffer geliefert.
US-Dollar tendenziell schwächer
Der US-Dollar habe sich zuletzt stabilisiert, laut Galler bestehen die Gründe für eine Dollar-Schwäche jedoch fort, auch weil der fiskalische Spielraum in den USA geringer werde. Der Kapitalmarktexperte sieht den US-Dollar daher in den kommenden zwölf Monaten tendenziell etwas schwächer.
Vor diesem Hintergrund warnt Galler davor, in Cash zu verharren. Sollte das Umfeld inflationärer werden, funktioniere die Diversifikation zwischen Aktien und Renten nicht mehr so gut, wie es 2022 in extremer Form zu beobachten war. Deshalb werden aus seiner Sicht alternative Anlagen wichtiger. Chancen sieht er etwa bei realen Vermögenswerten wie Infrastruktur oder Transport, partiell auch bei Immobilien. Gold profitiere von großzügiger Fiskalpolitik und politischen Risiken, sei aktuell aber relativ teuer. (de)