IPOs bieten keinen Zugang zu jungen Unternehmen – die Alternative ...
Der IPO von SpaceX und die geplanten Börsengänge von Anthropic und OpenAI verdeutlichen einen Trend: Unternehmen sind heute viel länger privat als noch Ende der 1990er Jahre. Das habe Folgen für die Asset Allocation, sagt Aaron Hussein von J.P. Morgan Asset Management.
Eckpunkte:
- Unternehmen bleiben immer länger privat
- Kapitalbeschaffung an privaten Märkten erheblich
- Sorge, dass Mega-Cap-IPOs andere Aktien verdrängen sei unbegründet
SpaceX ging Anfang Juni mit einer Rekordbewertung von annähernd 1,8 Billionen US-Dollar an die Börse. OpenAI und Anthropic könnten bald folgen. Für Aaron Hussein, globaler Marktstratege bei J.P. Morgan Asset Management, verdeutlichen diese Börsengänge gleichzeitig auch: „Wer heute an die Börse geht, ist meist kein junges Wachstumsunternehmen mehr, sondern ein bereits etabliertes Unternehmen, das sein starkes Wachstum schon vor dem Börsengang vollzogen hat“, sagt Hussein. Anlegerinnen und Anleger sollten daher nicht nur die öffentlichen, sondern auch die privaten Märkte berücksichtigen, da sich dort sehr viel Wertschöpfung konzentriere, rät der Experte.
Unternehmen bleiben immer länger privat
Der Börsengang von SpaceX verdeutlicht aus Sicht von Aaron Hussein, wie stark sich der Weg an die öffentlichen Märkte verändert hat. Das 2002 gegründete Unternehmen blieb 24 Jahre lang privat, die Bewertung ist seit dem Börsengang auf über zwei Billionen US-Dollar gestiegen und hat damit zeitweise sogar die Marktkapitalisierung von Amazon übertroffen. Der Umsatz lag beim Börsengang bei 18 Milliarden US-Dollar.
Hussein nennt zum Vergleich Zahlen vom IPO von Amazon: 1997, drei Jahre nach seiner Gründung, ging Amazon mit einem Jahresumsatz von rund 0,3 Milliarden US-Dollar und einer Bewertung von weniger als einer Milliarde US-Dollar (nach heutigem Kurswert) an die Börse. Der Börsengang von Google erfolgte nach sechs Jahren mit einem Umsatz von fast 4,8 Milliarden US-Dollar und einer Bewertung von rund 40 Milliarden US-Dollar, bei Meta war es acht Jahre nach der Gründung mit einem Umsatz von 5,4 Milliarden US-Dollar und einer Bewertung von rund 151 Milliarden Dollar. Die Bewertung von SpaceX betrug beim Börsengang mehr als das 40-Fache von Google, nahezu das Zwölffache von Meta und fast das 2.000-Fache von Amazon.
Zeitraum hat sich verdoppelt
Während des Technologiebooms Ende der 1990er-Jahre ging ein durchschnittliches Technologieunternehmen noch nach weniger als sechs Jahren an die Börse, seitdem hat sich diese Zahl auf zwölf Jahre verdoppelt. „Unternehmen bleiben nicht nur länger in Privatbesitz, sondern treten auch in einem grundlegend anderen Reifestadium in die öffentlichen Märkte ein“, sagt Aaron Hussein. Diese größere Reife zeige sich am Jahresumsatz: „Heute erzielt das durchschnittliche Technologieunternehmen beim Börsengang fast das Dreifache des Jahresumsatzes eines typischen Unternehmens, das in den 1990er-Jahren an die Börse kam“, führt Hussein aus. Damals betrug der durchschnittliche Umsatz - nach heutigem Kurs - noch weniger als 50 Millionen US-Dollar beim Börsengang.
Wachstum außerhalb der Börse
Dass heute ausreichend Kapital für die Wachstumsphase außerhalb der Börse verfügbar ist, zeige das Beispiel Anthropic: Im Mai 2026 nahm das Unternehmen im Rahmen einer Serie-H-Finanzierungsrunde 65 Milliarden Dollar auf, woraufhin der Unternehmenswert auf 965 Milliarden Dollar stieg.
30 Prozent weniger als Ende der 1990er
Die sich verändernde Zusammensetzung der Märkte spiegele den Trend, länger in privater Hand zu bleiben, wider. Laut einem Bericht von Bain & Company aus dem Jahr 2023 befanden sich 86 Prozent der US-Unternehmen mit Umsätzen von über 100 Millionen US-Dollar weiterhin in Privatbesitz. Die öffentlichen Aktienmärkte weisen trotz ihrer Tiefe und Liquidität mittlerweile fast 30 Prozent weniger Unternehmen auf als noch Ende der 1990er-Jahre.
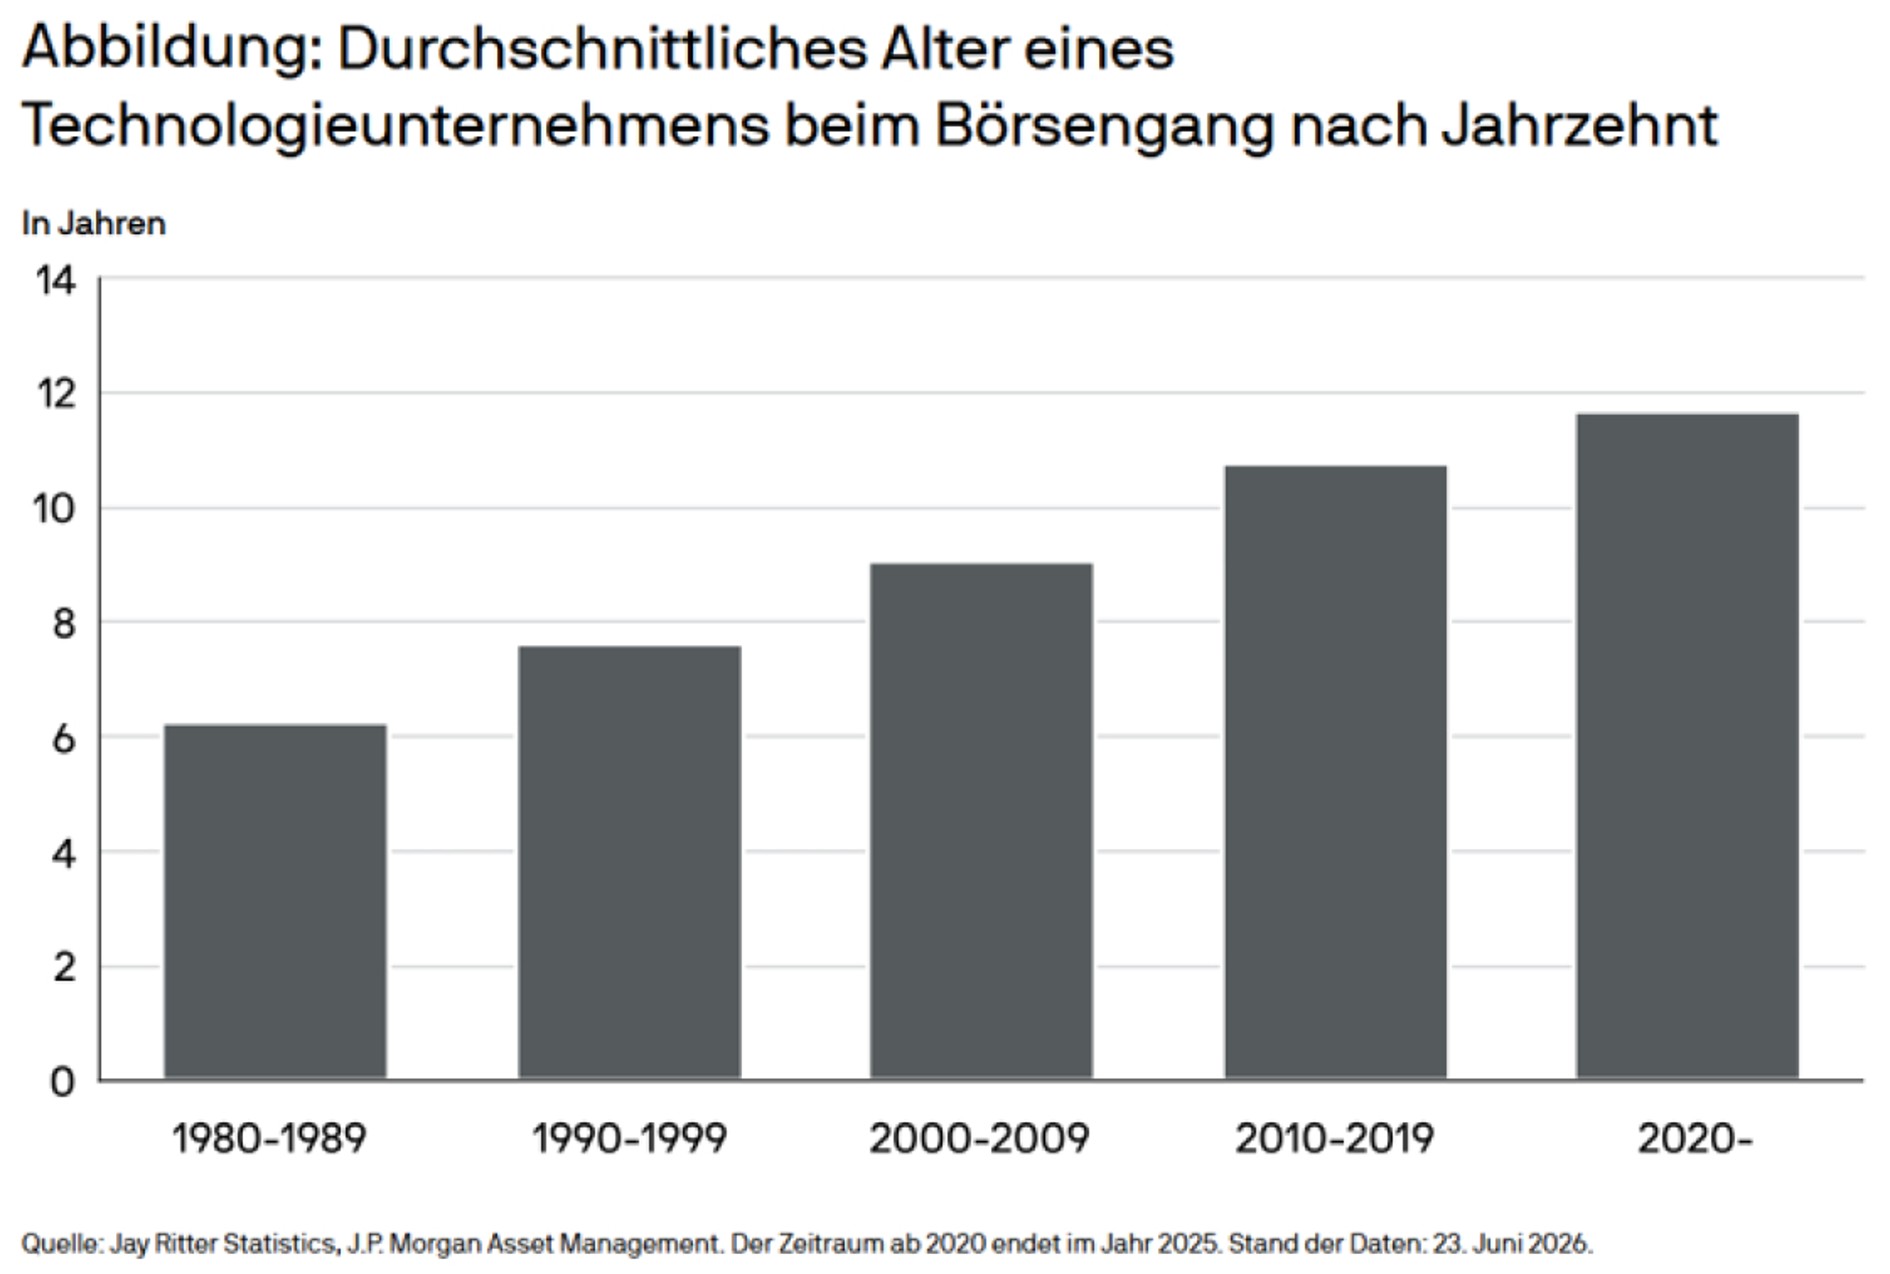
Quelle: Jay Ritter Statistics, J.P. Morgan Asset Management
Schrittweise Aufnahme in Indizes
Aus Sicht von Aaron Hussein wecken die Mega-Cap-Börsengänge bei einigen Anlegerinnen und Anlegern Bedenken, dass dadurch das Interesse an anderen Aktien „verdrängt“ werden könnte. Hussein sieht drei Gründe, warum sich die Börsengänge nicht negativ auf die Entwicklung von US-Aktien auswirken dürfte. „Erstens erfolgt die Aufnahme von SpaceX, OpenAI und Anthropic in die wichtigsten Aktienindizes trotz einer kombinierten Bewertung von mehr als 4.000 Milliarden Dollar nur schrittweise“, sagt Hussein. Maßgeblich für die Gewichtung sei der Streubesitz, nicht die gesamte Marktkapitalisierung. SpaceX etwa brachte beim Börsengang nur rund vier Prozent seiner Aktien in den Handel. Hinzu kämen Lock-up-Perioden, in denen frühe Anteilseigner oft erst 90 bis 180 Tage nach dem Börsengang verkaufen dürften.
Streubesitz anfangs bei 45 Prozent
Bei den zehn größten Börsengängen zwischen 2010 und 2025 habe zudem der Streubesitz am ersten Tag im Schnitt bei 45 Prozent gelegen und sei erst nach sechs Monaten auf rund 80 Prozent gestiegen. Zweitens würden neu gelistete Unternehmen nicht automatisch ab dem ersten Tag in alle Referenzindizes aufgenommen werden: „FTSE, MSCI und Nasdaq haben ‚Fast-Entry‘-Regeln für eine schnelle Aufnahme von Mega-Cap-Unternehmen bereits nach wenigen Handelstagen, während S&P Global weiterhin zwölf Monate Handelshistorie vor einer Aufnahme in den S&P 500 verlangt“, erklärt Hussein. Drittens hätten viele der Mega-Cap-Unternehmen aufgrund von gegenseitigen Beteiligungen ein Interesse an reibungslosen Börsengängen.
Entscheidend sind Erträge
Offen bleibt nach Meinung von Marktstratege Hussein die zentrale Bewertungsfrage, ob die Technologieunternehmen einen Ertrag aus ihren Investitionen erzielten – was wiederum davon abhänge, ob auch Unternehmen außerhalb des Technologiesektors ihre Produktivität und Rentabilität steigern können.
Private Market Exposure wichtiger
Für Investoren ergibt sich nach Einschätzung von Aaron Hussein eine klare Folgerung auch für deren Asset Allocation: „Um heutzutage die gesamte Bandbreite des Wirtschaftswachstums zu nutzen und bereits in den frühesten Phasen an der Wertschöpfung teilzuhaben, ist es zunehmend erforderlich, sowohl auf öffentlichen als auch auf privaten Märkten präsent zu sein“, erklärt Hussein. (de)