Invesco: Diese Segmente sind derzeit attraktiv
Paul Jackson, Global Market Strategist bei Invesco, zeichnet ein aktuelles Bild der Märkte und nennt jene Investmentsegmente, die er derzeit als attraktiv einschätzt. Dazu gehören beispielsweise europäische Aktien und REITs.
Eckpunkte:
- Widerstandsfähige Weltwirtschaft spricht für zyklische Anlagen
- Diese sollten zunehmend außerhalb der USA erfolgen, da dieser Markt teurer und weniger konjunktursensitiv als viele andere Märkte ist.
- Falls die Straße von Hormuz noch länger geschlossen bleibt, wären die Folgen für die europäische Wirtschaft und die Finanzmärkte fatal
Die Weltwirtschaft hat den Anstieg der Energiepreise bislang gut verkraftet und befindet sich – auch dank hoher KI-Investitionen – weiter auf einem soliden Wachstumskurs, meint Paul Jackson, Global Market Strategist bei Invesco. „Das bestärkt uns in unserer Präferenz für zyklische und risikoreichere Anlagen. Gleichzeitig setzen wir auf eine Diversifikation durch Investments in Immobilien und Assets mit kürzerer Kapitalbindung, etwa in den liquideren Segmenten des Private-Credit-Universums“, erklärt der Invesco-Stratege in seinem aktuellen Investmentausblick. Er bevorzugt weiterhin Märkte außerhalb der USA, da er den US-Markt im Vergleich zu anderen Regionen für teuer und weniger konjunktursensitiv hält.
Mehrere positive Faktoren sprechen für BIP-Wachstum
Wie Jackson ausführt, liegen die Frühindikatoren in den meisten Volkswirtschaften weiterhin über dem Trend und zeigen seit einigen Monaten eine positivere Dynamik. Die Auswirkungen der früheren geldpolitischen Lockerung machten sich nach wie vor durch ein stärkeres Geldmengenwachstum bemerkbar, und die anhaltenden KI-Investitionen könnten für gewisse zusätzliche Nachfrageimpulse sorgen.
Belastungsfaktoren sorgen für Gegenwind - "Nachfragezerstörung" droht
Als potenzielle Bremsfaktoren nennt der Invesco-Experte das Ende der lockeren Geldpolitik – erste Zentralbanken haben die Zinsen bereits leicht angehoben – sowie hohe Staatsschulden und steigende langfristige Anleiherenditen, die Regierungen zu einer restriktiveren Haushaltspolitik zwingen könnten.
Belastend wären auch ein höherer Lohndruck in einem angespannteren Arbeitsmarktumfeld in den USA, potenzielle geldpolitische Fehlentscheidungen sowie eine mögliche Kürzung der KI-Investitionen durch Hyperscaler.
Das größte Risiko für seinen Ausblick sieht Jackson in einer möglicherweise länger andauernden Sperrung der Straße von Hormus: „In einem solchen Szenario könnte es zu Energieengpässen, einer Nachfragezerstörung, deutlich höheren Energiepreisen, einer höheren Inflation und einer Straffung der Geldpolitik kommen – mit erwartbar negativen Auswirkungen auf die meisten Anlageklassen.“
Basisszenario
Sein Basisszenario bleibt jedoch das eines anhaltenden globalen Wachstums, da er von einer letztlichen Rückkehr der Energiepreise auf ein normaleres Niveau ausgeht. Das hätte positive Auswirkungen auf die Realeinkommen und könnte den privaten Konsum stärken.
Besonders zuversichtlich stimmt Jackson die Stabilität der Einkaufsmanagerindizes, vor allem im verarbeitenden Gewerbe. Insgesamt deuten die Daten seiner Ansicht nach darauf hin, dass sich die Weltwirtschaft in einer mittleren Expansionsphase befindet.
Was kaufen?
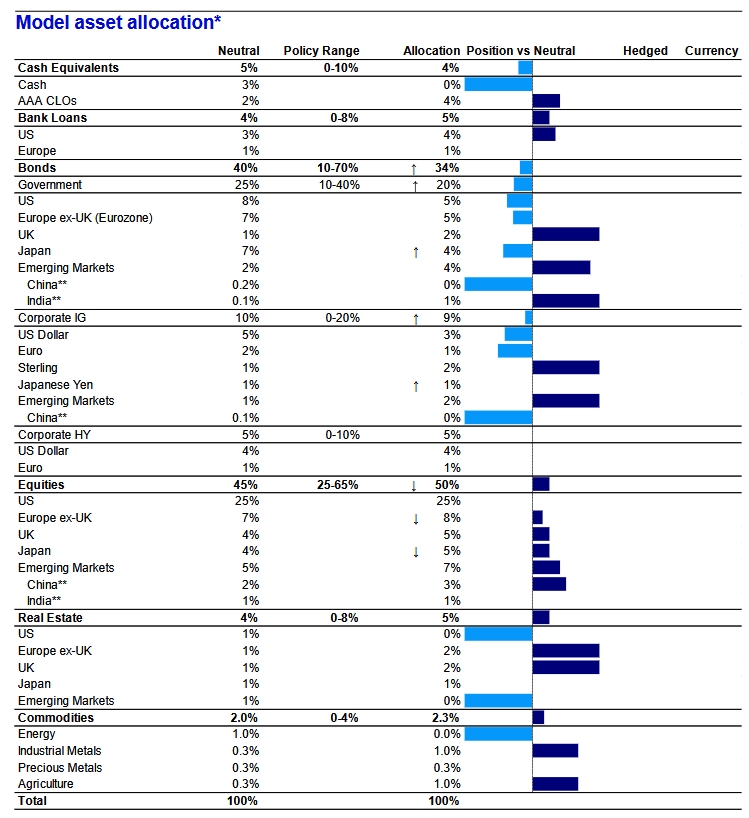
Wie er erläutert, sprechen historische Renditemuster dafür, dass zyklische Anlagen – zum Beispiel Industrierohstoffe, Aktien, Schwellenländeranlagen, REITs und hochverzinsliche Schuldinstrumente - in einem solchen Umfeld gut performen. Allerdings gibt Jackson zu bedenken, dass diese Assets zum Teil bereits viele positive Erwartungen eingepreist haben könnten.
Der jüngste Anstieg der Anleiherenditen habe festverzinsliche Wertpapiere wieder attraktiver gemacht – die Renditen könnten jedoch noch weiter steigen. Hochverzinsliche Kreditanlagen bieten Jackson zufolge ein stärkeres zyklisches Exposure, die Spreads seien jedoch ungewöhnlich eng. Staatsanleihen und Investment-Grade-Unternehmensanleihen könnten zum Teil ebenfalls unter Druck geraten, falls die langfristigen Renditen noch weiter steigen sollten. Dagegen hätten sich Anlagen mit kurzer Duration wie Private Credit in der Vergangenheit in einem Umfeld steigender Renditen tendenziell besser gehalten.
Value, CLOs und Bank Loans
Im Aktienbereich bevorzugt der Invesco-Experte Value-Titel sowie die Sektoren Konsum, Industrie, Rohstoffe, Finanzen und Technologie. Immobilien und die liquideren Segmente des Private-Credit-Marktes bleiben seine bevorzugten Diversifikationsquellen, darunter Collateralised Loan Obligations (CLOs) mit AAA-Rating und Bank Loans: „Unserer Ansicht nach bieten diese Anlagen eine Minderung des Risikos einer anziehenden Inflation und einer Konjunkturabkühlung, ohne das Renditepotenzial wesentlich zu schmälern.“
Europa und Schwellenmärkte attraktiv
Die Tatsache, dass sich verschiedene Volkswirtschaften an unterschiedlichen Punkten des Konjunkturzyklus befinden, mache die regionale Vermögensaufteilung komplexer. Jackson hält US-Anlagen – insbesondere Aktien – im historischen Vergleich sowie gegenüber anderen Regionen für teuer. Die Schwellenmärkte und Europa böten nicht nur vergleichsweise attraktivere Bewertungen, sondern auch eine ausgeprägtere Konjunktursensitivität.
Jackson zufolge sprechen politische Unsicherheiten in den USA und Währungsbewertungen für eine mittelfristige Abschwächung des US-Dollars, was Rohstoffen und Schwellenmärkten zugutekommen könnte.
Chinesische Aktien seien weiterhin vergleichsweise günstig bewertet und böten damit weiteres mittel- bis langfristiges Outperformance-Potenzial.
Im Gegensatz dazu seien die europäischen Märkte etwas teurer als üblich. Der Invesco-Experte sieht darin jedoch kein Hindernis für weitere Kursgewinne, solange die Weltwirtschaft im Expansionsmodus bleibt. Seine bevorzugten Märkte über alle Anlageklassen hinweg sind Europa – insbesondere Großbritannien – sowie die Schwellenmärkte.
Höhere Inflation und Rezession könnten die Börsenparty crashen
Als größtes Risiko für seine zyklische Positionierung sieht der Invesco-Stratege eine Rezession. Auch eine anhaltend hohe Inflation infolge steigender Energie- und Lebensmittelpreise dürfte ein herausforderndes Umfeld für die meisten Anlageklassen schaffen. In einem solchen Szenario könnten insbesondere Energie- und Agrarrohstoffe sowie rohstoffbezogene Aktien zu den wenigen Anlageklassen gehören, die sich vergleichsweise robust entwickeln.
Vorerst geht Jackson jedoch davon aus, dass das globale BIP weiter wächst und die weltweite Inflation letztlich nachlässt. Er glaubt nicht, dass eine restriktivere Geldpolitik die Weltwirtschaft aus dem Tritt bringen wird, und rechnet auf Sicht der nächsten zwölf Monate nur mit einer vorübergehenden geopolitisch bedingten Volatilität.
„Wir meinen weiterhin, dass der Konflikt zwischen den USA und dem Iran nur begrenzte wirtschaftliche Auswirkungen haben wird“, sagt er. „In der Vergangenheit waren die Aktienrenditen nach geopolitischen Turbulenzen häufig positiv – die Märkte neigen wohl dazu, die nachhaltigen Auswirkungen derartiger Ereignisse zu überschätzen. Das stimmt uns zuversichtlich", erklärt Jackson abschließend. (aa)
Modell-Allokation von Invesco