
HQ Trust zu Anleihen: Das verrät die Rendite über die Performance
Pascal Kielkopf von HQ Trust hat analysiert, warum Anleiherenditen kurzfristig nur wenig erklären, langfristig aber ein wichtiger Anhaltspunkt für die erzielbare Performance sind. Dazu verglich er die Rendite zehnjähriger Bundesanleihen mit der Wertentwicklung eines Index.

Eckpunkte:
- Vergleich der Rendite zehnjähriger Bundesanleihen mit der Wertentwicklung des Datastream 10 Year Bund Index seit 1980
- Auf ein Jahr betrachtet lässt sich die Performance langlaufender Anleihen kaum aus der anfänglichen Rendite ableiten
- Auf Sicht von zehn Jahren sind die Schwankungen der annualisierten Performance erheblich geringer als bei den Einjahres-Zeiträumen
HQ-Trust-Kapitalmarktstratege Pascal Kielkopf hat analysiert, warum Anleiherenditen kurzfristig nur wenig erklären, langfristig aber ein wichtiger Anhaltspunkt für die erzielbare Performance sind. Dazu hat der Kapitalmarktstratege vom Family Office HQ Trust die Rendite zehnjähriger Bundesanleihen mit der Wertentwicklung mit dem Datastream 10 Year Bund Index verglichen. Die Untersuchung umfasst den Zeitraum seit 1980. „Auf Sicht eines Jahres lässt sich die Performance langlaufender Anleihen kaum aus der anfänglichen Rendite ableiten. Veränderungen des Zinsniveaus dominieren das Ergebnis“, so Kielkopf. „Die Einjahres-Performance des zehnjährigen Bundesanleiheindex schwankte seit 1980 zwischen hohen zweistelligen Gewinnen und Verlusten von zeitweise mehr als 20 Prozent.“
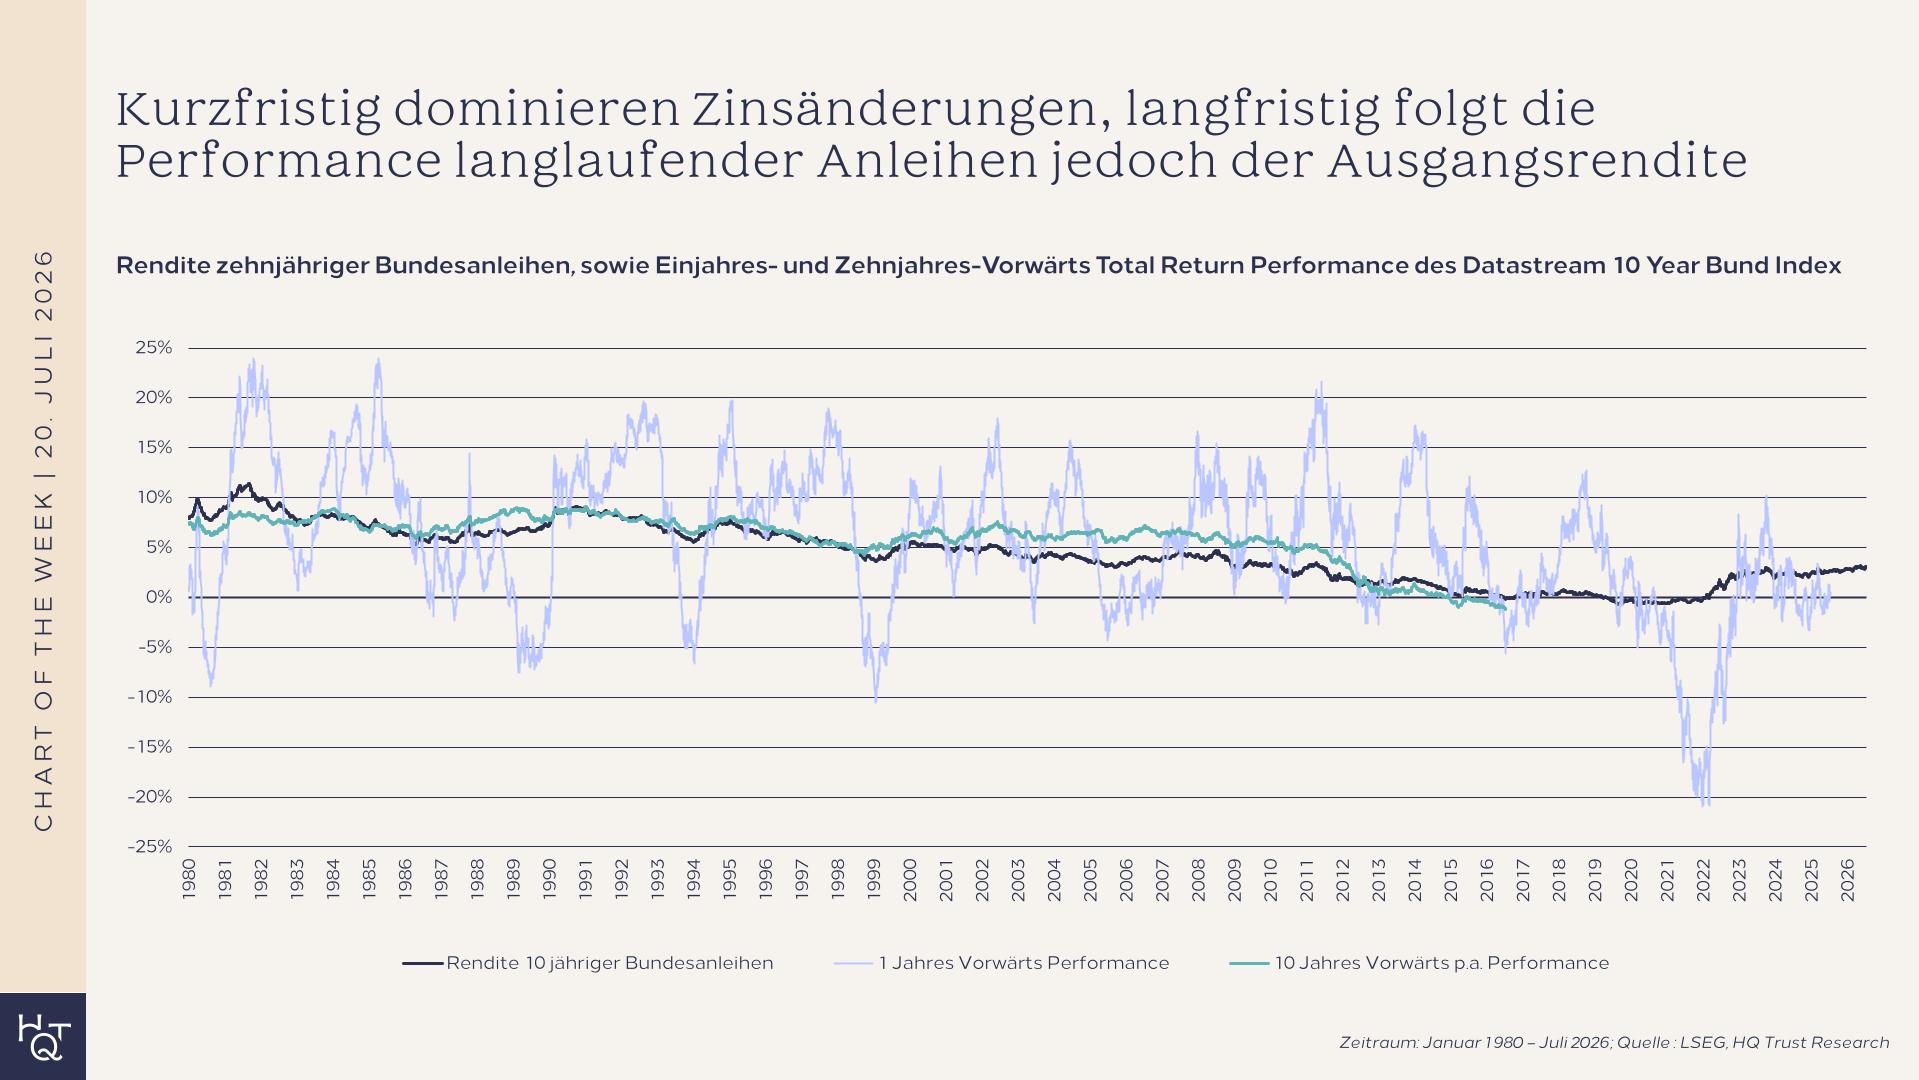
Quelle: LSEG, HQ Trust Research
Besonders deutlich sei das Laufzeitrisiko im Jahr 2022 geworden. „Der abrupte Anstieg der Renditen führte bei langlaufenden Bundesanleihen zu erheblichen Kursverlusten, obwohl das Ausfallrisiko Deutschlands unverändert gering war.“ Demnach bedeutet Kielkopf zufolge eine niedrige Ausgangsrendite nicht zwangsläufig, dass die Performance bereits im folgenden Jahr niedrig ausfällt. „Sinken die Marktzinsen, können auch Anleihen mit niedriger Verzinsung kurzfristig deutliche Kursgewinne erzielen.“
Umgekehrt schütze eine höhere Rendite nicht vor kurzfristigen Verlusten. „Steigen die Marktzinsen weiter, können die Kursverluste die laufenden Zinserträge zunächst deutlich übersteigen“, so Kielkopf.
Langfristig erheblich geringere Schwankungen
Kielkopfs Analyse zeigt jedoch auch: „Über längere Zeiträume verlieren kurzfristige Kursbewegungen an Bedeutung. Auf Sicht von zehn Jahren sind die Schwankungen der annualisierten Performance erheblich geringer als bei den Einjahres-Zeiträumen.“ Die realisierte Zehnjahresperformance des Bundesanleiheindex liege meist relativ nah an der zu Beginn beobachtbaren Rendite zehnjähriger Bundesanleihen. „Die Ausgangsrendite ist deshalb kein verlässlicher Indikator für die Performance des nächsten Jahres, gibt aber eine deutlich bessere Orientierung für die längerfristig zu erwartende Rendite.“
Langfristanleger können bewußt auch in längere Laufzeiten investieren
Anleger sollten demnach die Rendite langlaufender Anleihen nicht mit einer sicheren Rendite für das kommende Jahr verwechseln. Kurzfristig könne die tatsächliche Performance erheblich davon abweichen. „Wer das investierte Kapital bereits in den kommenden Jahren benötigt, sollte mit diesem Teil des Portfolios daher keine ausgeprägten Laufzeitrisiken eingehen“, so der Anlageexperte. „Anleger mit einem ausreichend langen Anlagehorizont, können mit einem Teil ihres Anleiheportfolios bewusst auch in längere Laufzeiten investieren und damit meist höhere laufende Renditen vereinnahmen.“
Mischung unterschiedlicher Laufzeiten
In einem breit aufgestellten Anleiheportfolio sei eine Mischung unterschiedlicher Laufzeiten meist sinnvoll. Kürzere Anleihen reduzierten die kurzfristigen Schwankungen, während längere Laufzeiten höhere Renditechancen und stärkere Kursgewinne bei fallenden Zinsen bieten könnten. (de)