Franklin-Rentenchefin: Schuldenkrise könnte deutlich schlimmer werden!
Die Investmentchefin für Anleihen von Franklin Templeton warnt, dass der anhaltende Ausverkauf französischer Staatsanleihen zu einer Krise eskalieren könnte, die selbst die damalige Griechenland-Krise übertrifft.

ECKPUNKTE:
- Frankreich könnte eine neue Euro-Schuldenkrise entfachen
- Diese wäre wesentlich größer als die Griechenland-Pleite im Jahr 2010
- Riskant ist, dass viele Investoren das Problem unterschätzen
- Anleger verlassen sich darauf, dass die EZB im Zweifel die Krise lösen wird
“Ich glaube nicht, dass irgendjemand wirklich auf eine Schuldenkrise der Eurozone 2.0 vorbereitet ist, und diese könnte deutlich schlimmer ausfallen, sollte sie tatsächlich eintreten”, erklärte Sonal Desai, Chief Investment Officer bei Franklin Templeton Fixed Income beim jüngsten Franklin Templeton Fixed Income Forum.
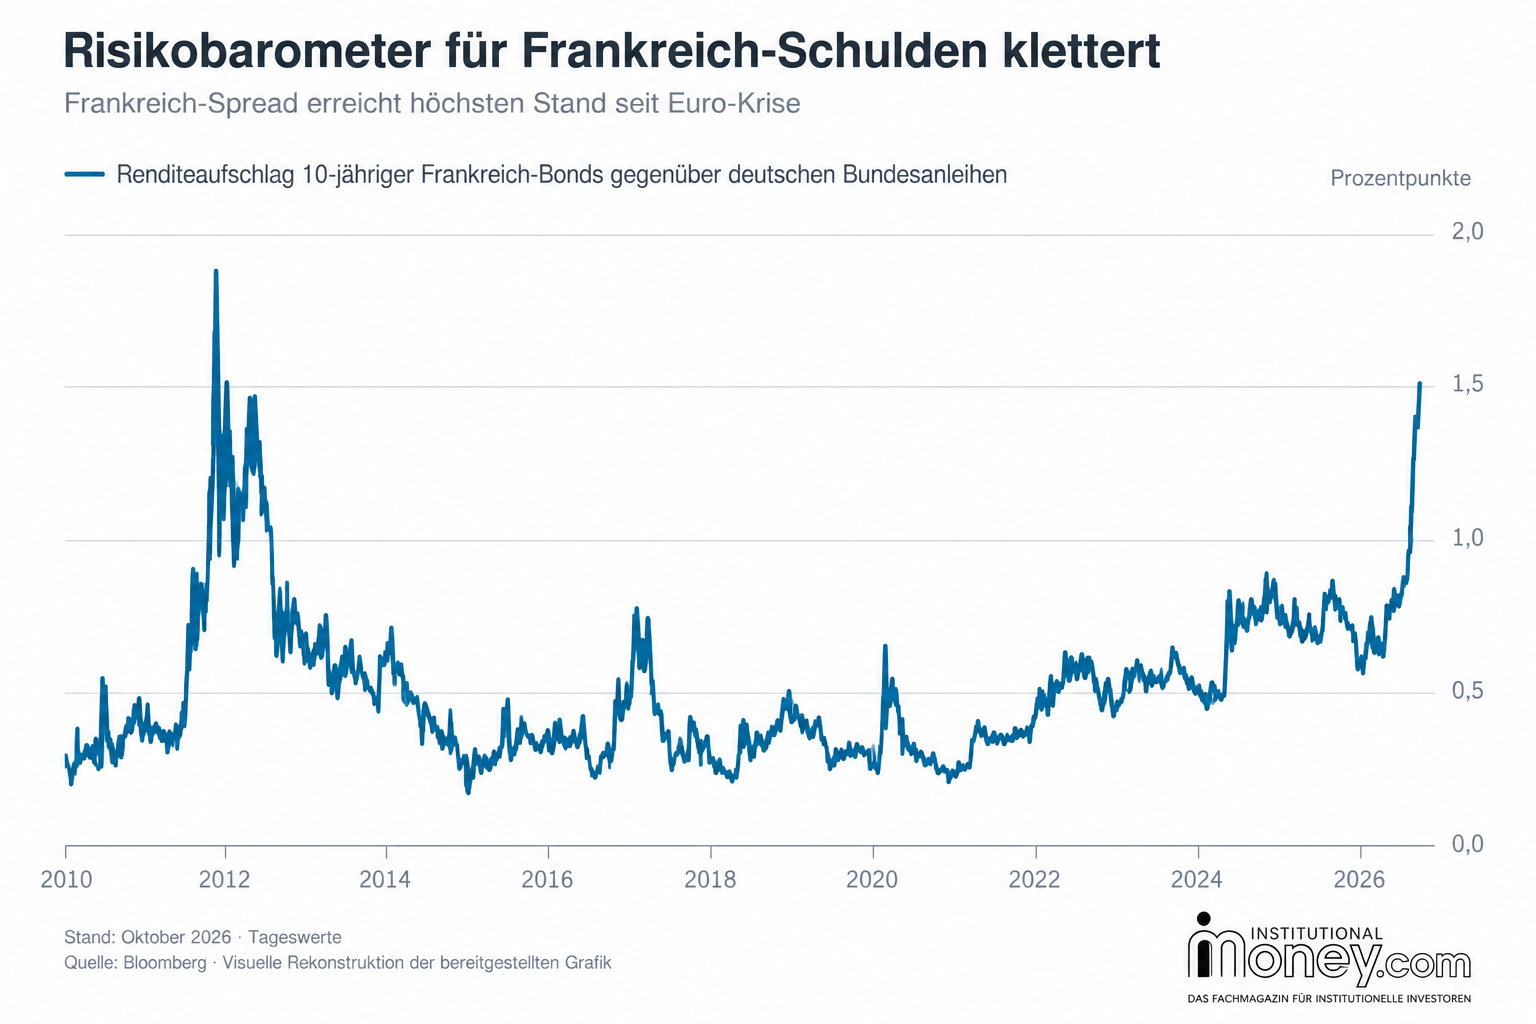
Bislang ist dieses Szenario nicht eingetreten. Desais Sorge spiegelt jedoch die jüngste Entwicklung der französischen Kreditkosten und die Bedeutung Frankreichs als zweitgrößte Volkswirtschaft des Währungsraums wider. Der Renditeaufschlag, den Anleger bei zehnjährigen französischen Anleihen gegenüber deutschen Staatspapieren fordern, schloss am Dienstag erstmals seit Januar 2012 über der Marke von 1,5 Prozentpunkten (siehe Chart unten). Dieser Spread gilt als viel beachteter Risikoindikator.
Vor rund 15 Jahren hatte sich die Staatsschuldenkrise der Region ihrem Höhepunkt genähert. Sie hatte sich zunächst auf Griechenland konzentriert und griff anschließend unter anderem auf Irland, Portugal und Spanien über.
Frankreich könnte nach Einschätzung von Desai einen größeren Stresstest darstellen. Seine Wirtschaftsleistung beträgt 3,0 Billionen Euro und seine Schulden belaufen sich auf rund 3,6 Billionen Euro.
“Frankreich hat mehr als zehnmal so viele Schulden wie Griechenland damals hatte. Eine einfache Rettungsaktion kommt nicht infrage”, sagte sie beim Franklin Templeton Fixed Income Forum.
Argumente für einen glimpflichen Krisenausgang
Frankreich verfügt indessen weiterhin über ein Investment-Grade-Rating. Banken halten große Bestände französischer Staatsanleihen und sind besser kapitalisiert als 2010. Zudem hat die Europäische Zentralbank über die Jahre ihre Fähigkeit unter Beweis gestellt, Turbulenzen am Anleihemarkt einzudämmen.
Desai sagte, die Anleiheportfolios von Franklin Templeton seien in Italien und Frankreich auf Vermögenswerte mit kürzerer Duration ausgerichtet. Spanische und deutsche Staatsanleihen beurteilt das Unternehmen dagegen konstruktiver.
“Wir sollten das Potenzial für erhebliche Volatilität aus der Eurozone nicht unterschätzen”, warnte Desai. (Bloomberg/aa)