Dieses Spannungsfeld beeinflusst den US-Dollar kommendes Jahr
Obwohl die großen Wall-Street-Banken erneut mit einem fallenden Greenback im Jahr 2026 rechnen, gibt es auch Argumente, dass der US-Dollar entgegen vieler Erwartungen wieder stärker gehen könnte.
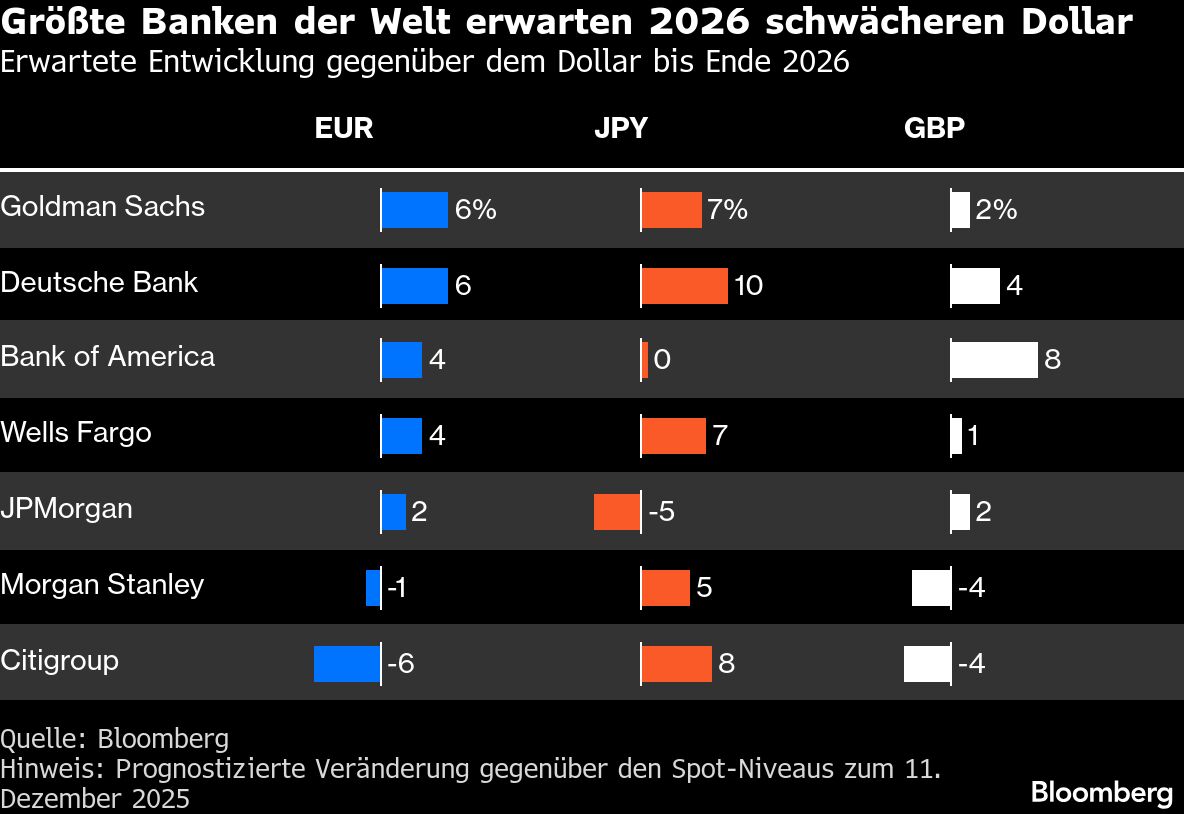
Die Deutsche Bank, Goldman Sachs und andere Wall-Street-Banken prognostizieren, dass der Dollar im kommenden Jahr seinen Abwärtstrend wieder aufnehmen wird, während die US-Notenbank Federal Reserve die Zinsen weiter schrittweise senkt. Das ist einem Bloomberg-Bericht zu entnehmen.
Die Währung hat sich in den vergangenen sechs Monaten stabilisiert, nachdem sie im ersten Halbjahr so stark gefallen war wie seit den frühen 1970er-Jahren nicht mehr, als der von US-Präsident Donald Trump ausgelöste Handelskrieg Turbulenzen an den globalen Märkten verursachte, merkt Bloomberg an.
Vieles spricht für einen fallenden US-Dollar
Strategen erwarten jedoch, dass der Greenback 2026 erneut nachgeben wird, da die US-Notenbank ihre Geldpolitik weiter lockert, während andere Zentralbanken die Zinsen stabil halten oder sich einer Anhebung nähern. Diese Kluft dürfte Investoren einen Anreiz geben, US-Schuldtitel zu verkaufen und Kapital in Länder umzuschichten, in denen die Renditen höher sind.
In der Folge sagen Prognostiker von mehr als einem halben Dutzend großer Investmentbanken überwiegend voraus, dass der Dollar gegenüber wichtigen Pendants wie Yen, Euro und Pfund fallen wird. Nach den von Bloomberg zusammengestellten Konsensschätzungen dürfte sich ein vielbeachteter Dollar-Index bis Ende 2026 um rund drei Prozent abschwächen.
“Es gibt reichlich Spielraum für die Märkte, einen stärkeren Zinssenkungszyklus einzupreisen”, sagte David Adams, Head of G10 Foreign Exchange Strategy bei Morgan Stanley, der für die erste Jahreshälfte einen Rückgang des Dollars um fünf Prozent erwartet. “Das lässt viel Raum für eine weitere Abschwächung des Dollars.”
Währungsprognosen der großen Investmentbanken für das kommende Jahr
Es kann nur besser werden
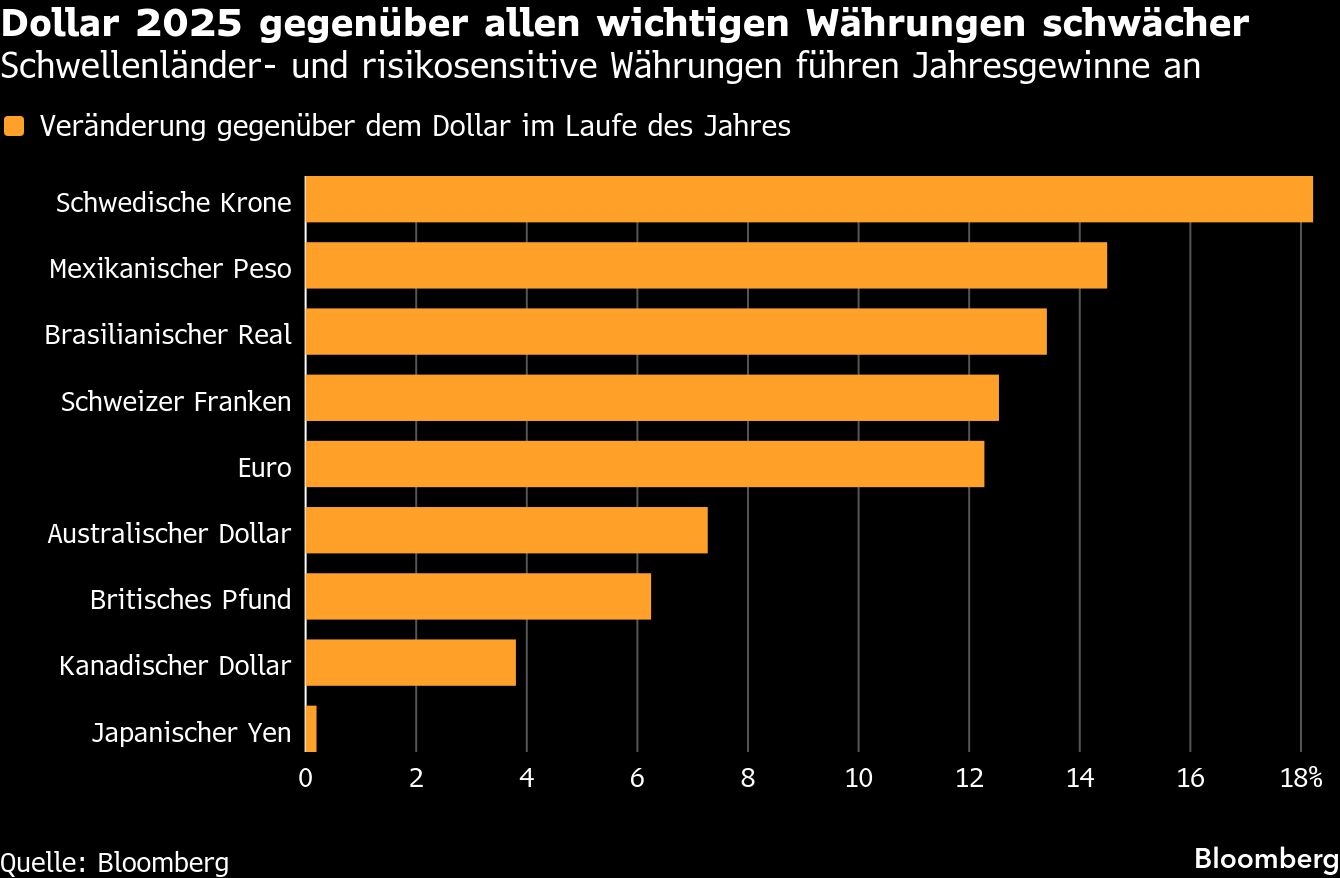
Der Rückgang des Dollars dürfte weniger stark und weniger breit ausfallen als in diesem Jahr, als er gegenüber allen wichtigen Währungen nachgab und der Bloomberg Dollar Spot Index um nahezu acht Prozent fiel – dasd war der stärkste Jahresrückgang seit 2017.
Der Ausblick hängt zudem von der Erwartung ab, dass sich der US-Arbeitsmarkt weiter abschwächt, was angesichts der überraschenden Widerstandsfähigkeit der Wirtschaft nach der Pandemie unsicher bleibt.
Währungsprognosen sind zudem besonders schwierig. Als der Dollar Ende des vergangenen Jahres zulegte, weil Investoren auf den sogenannten “Trump-Trade” setzten und darauf wetteten, dass seine Politik das Wachstum ankurbeln würde, erwarteten Strategen, dass sich die Rally bis Mitte 2025 umkehrt. Stattdessen wurden sie vom Ausmaß des Rückgangs im ersten Halbjahr überrascht.
Zinsentwicklung spricht gegen den US-Dollar, für den Euro
Strategen sehen die grundlegenden Rahmenbedingungen zum Jahreswechsel jedoch als Rezept für einen schwächeren Dollar. Händler preisen für das kommende Jahr zwei weitere Zinssenkungen der Fed um jeweils einen Viertelpunkt ein, und es ist möglich, dass Trumps Kandidat für die Nachfolge von Fed-Chef Jerome Powell dem Druck des Weißen Hauses nachgibt und die Zinsen noch stärker senkt. Gleichzeitig dürfte die Europäische Zentralbank die Zinsen stabil halten, während die Bank of Japan sie leicht anhebt.
“Wir sehen mehr Risiken gegen den Dollar als für den Dollar”, sagte Luis Oganes, Head of Global Macro Research bei JPMorgan in London, vor kurzem.
Ausstrahlungseffekte eines schwächeren Greenbacks
Ein schwächerer Dollar hätte Ausstrahlungseffekte auf die Gesamtwirtschaft, indem er Importkosten erhöht, den Wert von im Ausland erzielten Unternehmensgewinnen steigert und Exporte ankurbelt – was einer Trump-Regierung entgegenkommen dürfte, die sich über das US-Handelsdefizit beklagt. Er könnte zudem Rallys in Schwellenländern verlängern, da Investoren Kapital dorthin verlagern, um von höheren Zinsen zu profitieren.
Diese Bewegung hat Carry Trades in Schwellenländern - bei denen in Niedrigzinsländern geliehen und in höher rentierenden Märkten investiert wird - auf die höchsten Stände seit 2009 getrieben. JPMorgan und die Bank of America sehen beide weiteres Potenzial für zusätzliche Gewinne und heben dabei unter anderem den brasilianischen Real sowie mehrere asiatische Währungen wie den südkoreanischen Won und den chinesischen Yuan hervor.
Bei Goldman Sachs wiesen Analysten um Kamakshya Trivedi in diesem Monat ebenfalls darauf hin, dass der Markt beginnt, für andere G10-Währungen wie den kanadischen und den australischen Dollar einen optimistischeren Konjunkturausblick einzupreisen, nachdem die Daten stärker als erwartet ausgefallen sind. Sie verweisen auf die “Tendenz des Dollars, abzuwerten, wenn es dem Rest der Welt gut geht”.
Einiges spricht hingegen für den US-Dollar
Konträre Stimmen, die erwarten, dass der Dollar gegenüber einigen anderen wichtigen Währungen zulegt, verweisen vor allem auf die robuste US-Wirtschaft. Dieses Wachstum, angetrieben vom Boom der künstlichen Intelligenz, dürfte Kapitalzuflüsse anziehen, die den Dollar stützen, sagten Analysten der Citigroup und von Standard Chartered.
“Wir sehen ein starkes Potenzial für eine Erholung des Dollar-Zyklus im Jahr 2026”, schrieb das Citigroup-Team unter der Leitung von Daniel Tobon in seinem Jahresausblick.
Die Aussicht auf ein stärker als erwartetes Wachstum wurde vergangenen Mittwoch unterstrichen, als die Fed-Vertreter ihre Projektionen für 2026 nach oben anpassten. Dennoch senkten sie die Zinsen um einen Viertelpunkt und hielten an der Erwartung einer weiteren solchen Maßnahme im kommenden Jahr fest. Powell zerstreute zudem Befürchtungen, die Fed könnte zu Zinserhöhungen übergehen, und sagte, die Debatte drehe sich nun darum, ob weiter gesenkt oder abgewartet werde, da die Notenbank zwischen einem sich abschwächenden Arbeitsmarkt und weiterhin über dem Ziel liegender Inflation stehe.
Seine Kommentare wurden an den Märkten mit Erleichterung aufgenommen, nachdem einige Händler ein restriktiveres Signal der Fed befürchtet hatten. Der Bloomberg-Dollar-Index fiel im Anschluss an die Sitzung und steuert auf seinen dritten wöchentlichen Rückgang in Folge zu - das ist die längste Verlustserie seit August. Händler wurden erstmals seit mehr als zwei Monaten wieder pessimistisch gegenüber dem Dollar.
In einem jährlichen Ausblick für Kunden Ende des vergangenen Monats sagten George Saravelos, Global Head of Foreign Exchange Research bei der Deutschen Bank in London, und sein New Yorker Kollege Tim Baker, der Dollar habe von einer “bemerkenswert widerstandsfähigen” Wirtschaft und dem Anstieg der US-Aktienkurse profitiert. Zugleich bezeichneten sie den Dollar als überbewertet und prognostizierten, dass er im kommenden Jahr gegenüber seinen wichtigsten Pendants fallen werde, da Wachstum und Aktienrenditen anderswo anziehen würden.
“Wenn sich diese Prognosen bewahrheiten, wird dies bestätigen, dass der ungewöhnlich lange Aufschwung des Dollars in diesem Jahrzehnt vorbei ist”, schrieben sie. (aa)
YTD-Entwicklung des Greenbacks gegen ausgewählte Währungen