Darum sieht J.P. Morgan einen Wendepunkt für Asien-Aktien
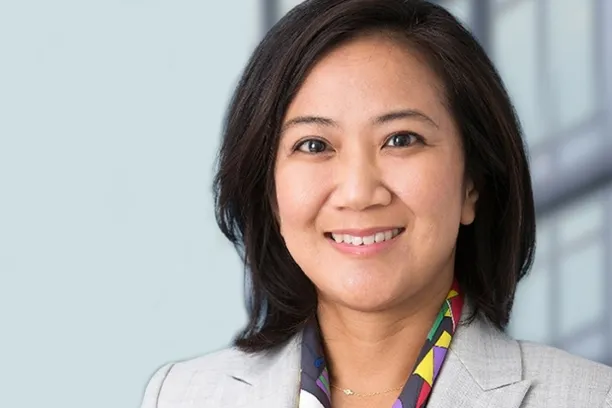
Reformen, günstige Bewertungen und der KI-Boom: JPMorgan-Fondsmanagerin Aisa Ogoshi sieht mehrere Faktoren, die für Asien-Aktien sprechen. Auch Chinas technologischer Aufholprozess eröffnet aus ihrer Sicht Chancen.
Eckpunkte:
- Mehr Transparenz durch IPOs chinesischer Chiphersteller
- Governance-Reformen und attraktive Bewertungen sprechen für Asien-Aktien
- Chancen auch bei Spieleentwicklern und Batterieherstellern
„Wir erleben einen Wendepunkt, an dem strukturelle Veränderungen und makroökonomische Trends die Region zu einem der spannendsten Investmentziele weltweit machen“, sagt Aisa Ogoshi, Managerin des Pacific Equity Fund von JPMorgan Asset Management. Rückenwind für die Aktienmärkte der Asien-Pazifik-Region sieht sie unter anderem durch Governance-Reformen, attraktive Bewertungen und den schwächeren US-Dollar.
Eine wichtige Rolle spielen aus Sicht Ogoshis Reformen der Unternehmensführung. Vorreiter war Japan. Dort nahm die Tokioter Börse Unternehmen mit ineffizienten Bilanzen und Bewertungen unter Buchwert ins Visier. Überschüssige Cash-Bestände und Überkreuzbeteiligungen würden zunehmend abgebaut und die Bilanzen effizienter aufgestellt. „Die Governance-Reformen sind zu einer strukturellen Triebkraft für die Neubewertung von Märkten in Asien geworden“, sagt Ogoshi. Inzwischen seien entsprechende Entwicklungen auch in Korea und zunehmend in China zu beobachten.
China holt bei Chips auf
Besonderes Potenzial sieht Ogoshi im Technologiesektor. China spielt bislang vor allem bei weniger fortgeschrittenen Halbleitern eine wichtige Rolle. Das dürfte sich nach Einschätzung der Fondsmanagerin ändern. „Es ist eine Frage der Zeit, nicht des Ob, dass China eine vollständig lokale Halbleiter-Lieferkette etabliert“, sagt sie.
Noch liegt die chinesische Chiptechnologie zurück. Nach Einschätzung Ogoshis seien derzeit drei bis fünf chinesische Chips nötig, um die Leistung eines Nvidia-Chips zu erreichen. Einen Vorteil sieht sie jedoch bei der Energieversorgung: China verfüge über reichlich günstigen Strom und könne damit einen Teil des technologischen Rückstands kompensieren. Chinesische KI-Modelle hätten bereits rund 70 bis 80 Prozent des US-Niveaus erreicht, so Ogoshi. Die Regierung habe zudem nach Angaben von JPMorgan Investitionen von rund 300 Milliarden US-Dollar in die KI-Lieferkette über die kommenden fünf Jahre angekündigt.
Mehr Aufschluss über Chinas tatsächlichen technologischen Fortschritt erwartet Ogoshi noch in diesem Jahr. Ende Juli ist der chinesische DRAM-Speicherchip-Hersteller CXMT laut JPMorgan an den Shanghaier STAR Market gegangen. Im weiteren Jahresverlauf werde zudem der Börsengang des NAND-Speicherspezialisten YMTC erwartet.
China trifft dabei auf eine bereits starke asiatische Halbleiterindustrie. Rund 70 Prozent der Chips werden JPMorgan zufolge in Asien produziert. Nach Berechnungen der Fondsgesellschaft fließen zudem 40 Prozent der weltweiten KI-Investitionen an asiatische Unternehmen entlang der Wertschöpfungskette. Dazu zählen etwa der taiwanische Chipfertiger TSMC sowie die südkoreanischen Konzerne SK Hynix und Samsung. Asiatische Technologieunternehmen notierten weiterhin mit einem deutlichen Abschlag gegenüber ihren US-Pendants.
Chancen jenseits des KI-Booms
Nach Ansicht Ogoshis sollte sich der Blick allerdings nicht allein auf künstliche Intelligenz richten. Chancen sieht sie beispielsweise bei Spieleentwicklern in China, Korea und Japan. Für diese Unternehmen könne KI vor allem ein Kostenhebel sein, während ihre Produkte für Konsumenten attraktiv blieben. Auch bei Energiespeichern erkennt sie Potenzial – etwa beim chinesischen Batteriehersteller CATL.
Ein weiteres Thema ist die Digitalisierung von Finanzdienstleistungen. In Korea und Japan liegt der Aktienanteil am Haushaltsvermögen JPMorgan zufolge lediglich bei neun bis zehn Prozent, verglichen mit rund 30 Prozent in den USA. Beide Regierungen wollen mehr Vermögen aus Immobilien und Bankeinlagen an die Kapitalmärkte lenken, wovon insbesondere Onlinebroker profitieren könnten. Langfristig sieht Ogoshi zudem Chancen in Indien, unter anderem bei privaten Krankenhausbetreibern.
Insgesamt spreche die Kombination aus einem günstigen makroökonomischen Umfeld, strukturellen Reformen und attraktiven Bewertungen für die Asien-Pazifik-Region. Aufgrund ihrer Größe und Vielfalt komme es allerdings darauf an, potenzielle Gewinner und Verlierer zu identifizieren. Für fundamental ausgerichtete Investoren sei jetzt eine gute Zeit, Unternehmen auszuwählen, die für die kommenden fünf bis zehn Jahre richtig aufgestellt seien, so Ogoshi. (dv)