Brasilien-Bonds bieten unabhängig vom Wahlausgang Chancen
Brasilien wählt am 4. Oktober einen neuen Präsidenten. Gramercy hält Herausforderer Flávio Bolsonaro zwar für marktfreundlicher als Amtsinhaber Lula, doch selbst bei dessen Wiederwahl sieht Schwellenländerexperte Petar Atanasov 2027 Chancen bei brasilianischen Anleihen.
Eckpunkte:
- Gramercy bevorzugt in Brasilien derzeit Lokalwährungsanleihen
- Hohe Realzinsen schaffen Spielraum für Zinssenkungen
- Fed, Geopolitik und Energiepreise für EM insgesamt wichtiger als die Wahl
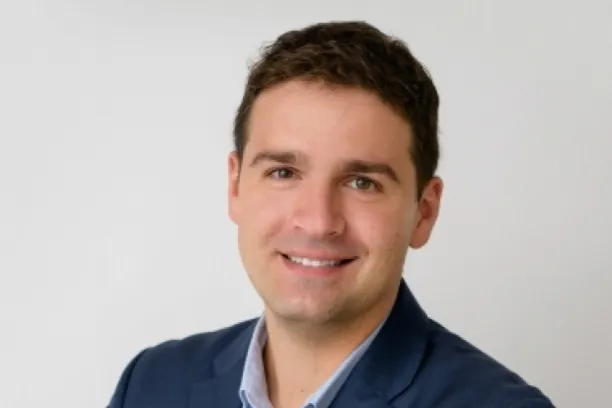
Unabhängig vom Ausgang der brasilianischen Präsidentschaftswahl sieht Gramercy Chancen am Anleihemarkt des Landes. "Brasiliens Ausgangslage ist besser, als viele Investoren denken. Selbst im Negativszenario eines Sieges von Lula dürfte es unserer Einschätzung nach im kommenden Jahr Chancen in Brasilien geben", sagte Petar Atanasov, Co-Head of Sovereign Research bei Gramercy, im Interview mit "Institutional Money". Gramercy ist der spezialisierte Investmentmanager für die Emerging-Market-Anleihenstrategien von GAM Investments.
Die beiden Wahlszenarien beurteilt Atanasov dennoch unterschiedlich. Einen Sieg Bolsonaros hält er für konstruktiv für die brasilianischen Märkte. Stärkere fiskalische Anpassungen könnten der Zentralbank ermöglichen, die Zinsen deutlich aggressiver zu senken. Bei einem Sieg von Amtsinhaber Luiz Inácio Lula da Silva dürften Haushaltskonsolidierung und Zinssenkungen dagegen begrenzter ausfallen. Einen gewissen fiskalischen Anpassungsdruck sieht Atanasov allerdings unabhängig vom Wahlausgang.
Hohe Realzinsen schaffen Spielraum
Ein wichtiger Faktor ist das derzeit hohe Zinsniveau. Brasiliens Realzinsen liegen Atanasov zufolge bei rund neun bis zehn Prozent und verschaffen der Zentralbank damit erheblichen Spielraum für Zinssenkungen. Die fundamentale Ausgangslage des Landes beurteilt er grundsätzlich positiv – mit einer wesentlichen Ausnahme: der Fiskalpolitik. Die Haushaltslage habe sich seit Jahren verschlechtert.
Im Fall eines Bolsonaro-Siegs könnte Brasilien im kommenden Jahr insbesondere bei Lokalwährungsanleihen zu den attraktivsten Opportunitäten innerhalb der Emerging Markets gehören, so Atanasov. Gramercy bevorzugt in Brasilien derzeit Lokalwährungsanleihen wegen des hohen Carry und des Potenzials für eine Aufwertung der Landeswährung Real. Auch Hartwährungsanleihen böten im Vergleich mit anderen Ländern Wertpotenzial.
Fed wichtiger als Brasilien-Wahl
Trotz des hohen Brasilien-Gewichts in gängigen EM-Indizes erwartet Atanasov durch die Wahl für die Schwellenländer insgesamt keine größeren Auswirkungen. "Die brasilianische Wahl dürfte kaum größere Auswirkungen auf die Emerging Markets insgesamt haben. Die Fed, geopolitische Entwicklungen und die Energiepreise werden wesentlich wichtiger sein", sagt er.
Entscheidend sei insbesondere, ob die jüngste Zinserhöhung der US-Notenbank ein einmaliger Schritt war oder den Beginn eines neuen Zyklus markiert. Straffere globale Finanzierungsbedingungen würden das Umfeld für Emerging Markets schwieriger machen.
Grundsätzlich erwartet Gramercy die Erträge bei EM-Anleihen derzeit eher aus dem laufenden Carry als aus einem breiten Rückgang der Risikoaufschläge. Anleger müssten deshalb selektiv vorgehen und gezielt nach länderspezifischen Chancen suchen. Brasilien könnte nach der Wahl ein Beispiel dafür sein. (dv)