
Bondmarkt spricht Misstrauensvotum gegen Warsh-Fed aus
Die Rendite 30-jähriger US-Staatsanleihen ist nach der jüngsten Fed-Sitzung auf den höchsten Stand seit 2007 gestiegen. Zugleich versteilerte sich die Zinskurve deutlich – der Anleihemarkt zweifelt an Kevin Warshs Inflationskurs und geht von noch nicht ausgesprochenen Zinsschritten aus.
Eckpunkte:
- Fed lässt den Leitzins trotz anhaltend hoher Inflation den siebten Monat in Folge unverändert
- Rendite 30-jähriger Treasuries erreicht mit 5,23 Prozent ein 19-Jahres-Hoch
- Rendite zweijähriger Treasuries sinken hingegen, da Marktteilnehmer ihre Erwartungen an eine baldige Zinserhöhung zurückschrauben
- Zinskurve versteilert sich somit so stark wie nach kaum einer Fed-Sitzung seit Mitte der 1990er-Jahre
Die Reaktion des Anleihemarktes auf die jüngste Zinsentscheidung der US-Notenbank fiel deutlich aus. Obwohl Fed-Chef Kevin Warsh Entschlossenheit im Kampf gegen die Inflation demonstriert, wachsen die Zweifel an seinem Kurs. Nachdem die Fed den Leitzins den siebten Monat in Folge in der Spanne von 3,50 bis 3,75 Prozent belassen hatte, stieg die Rendite 30-jähriger US-Staatsanleihen um bis zu 14 Basispunkte auf knapp 5,23 Prozent – den höchsten Stand seit 2007.
Gleichzeitig sanken die Renditen zweijähriger Treasuries, weil Marktteilnehmer ihre Erwartungen an eine unmittelbar bevorstehende Zinserhöhung zurückschraubten. Die daraus resultierende Versteilerung der Zinskurve gehörte nach Angaben von Bloomberg zu den stärksten Reaktionen auf eine Fed-Sitzung seit Mitte der 1990er-Jahre.
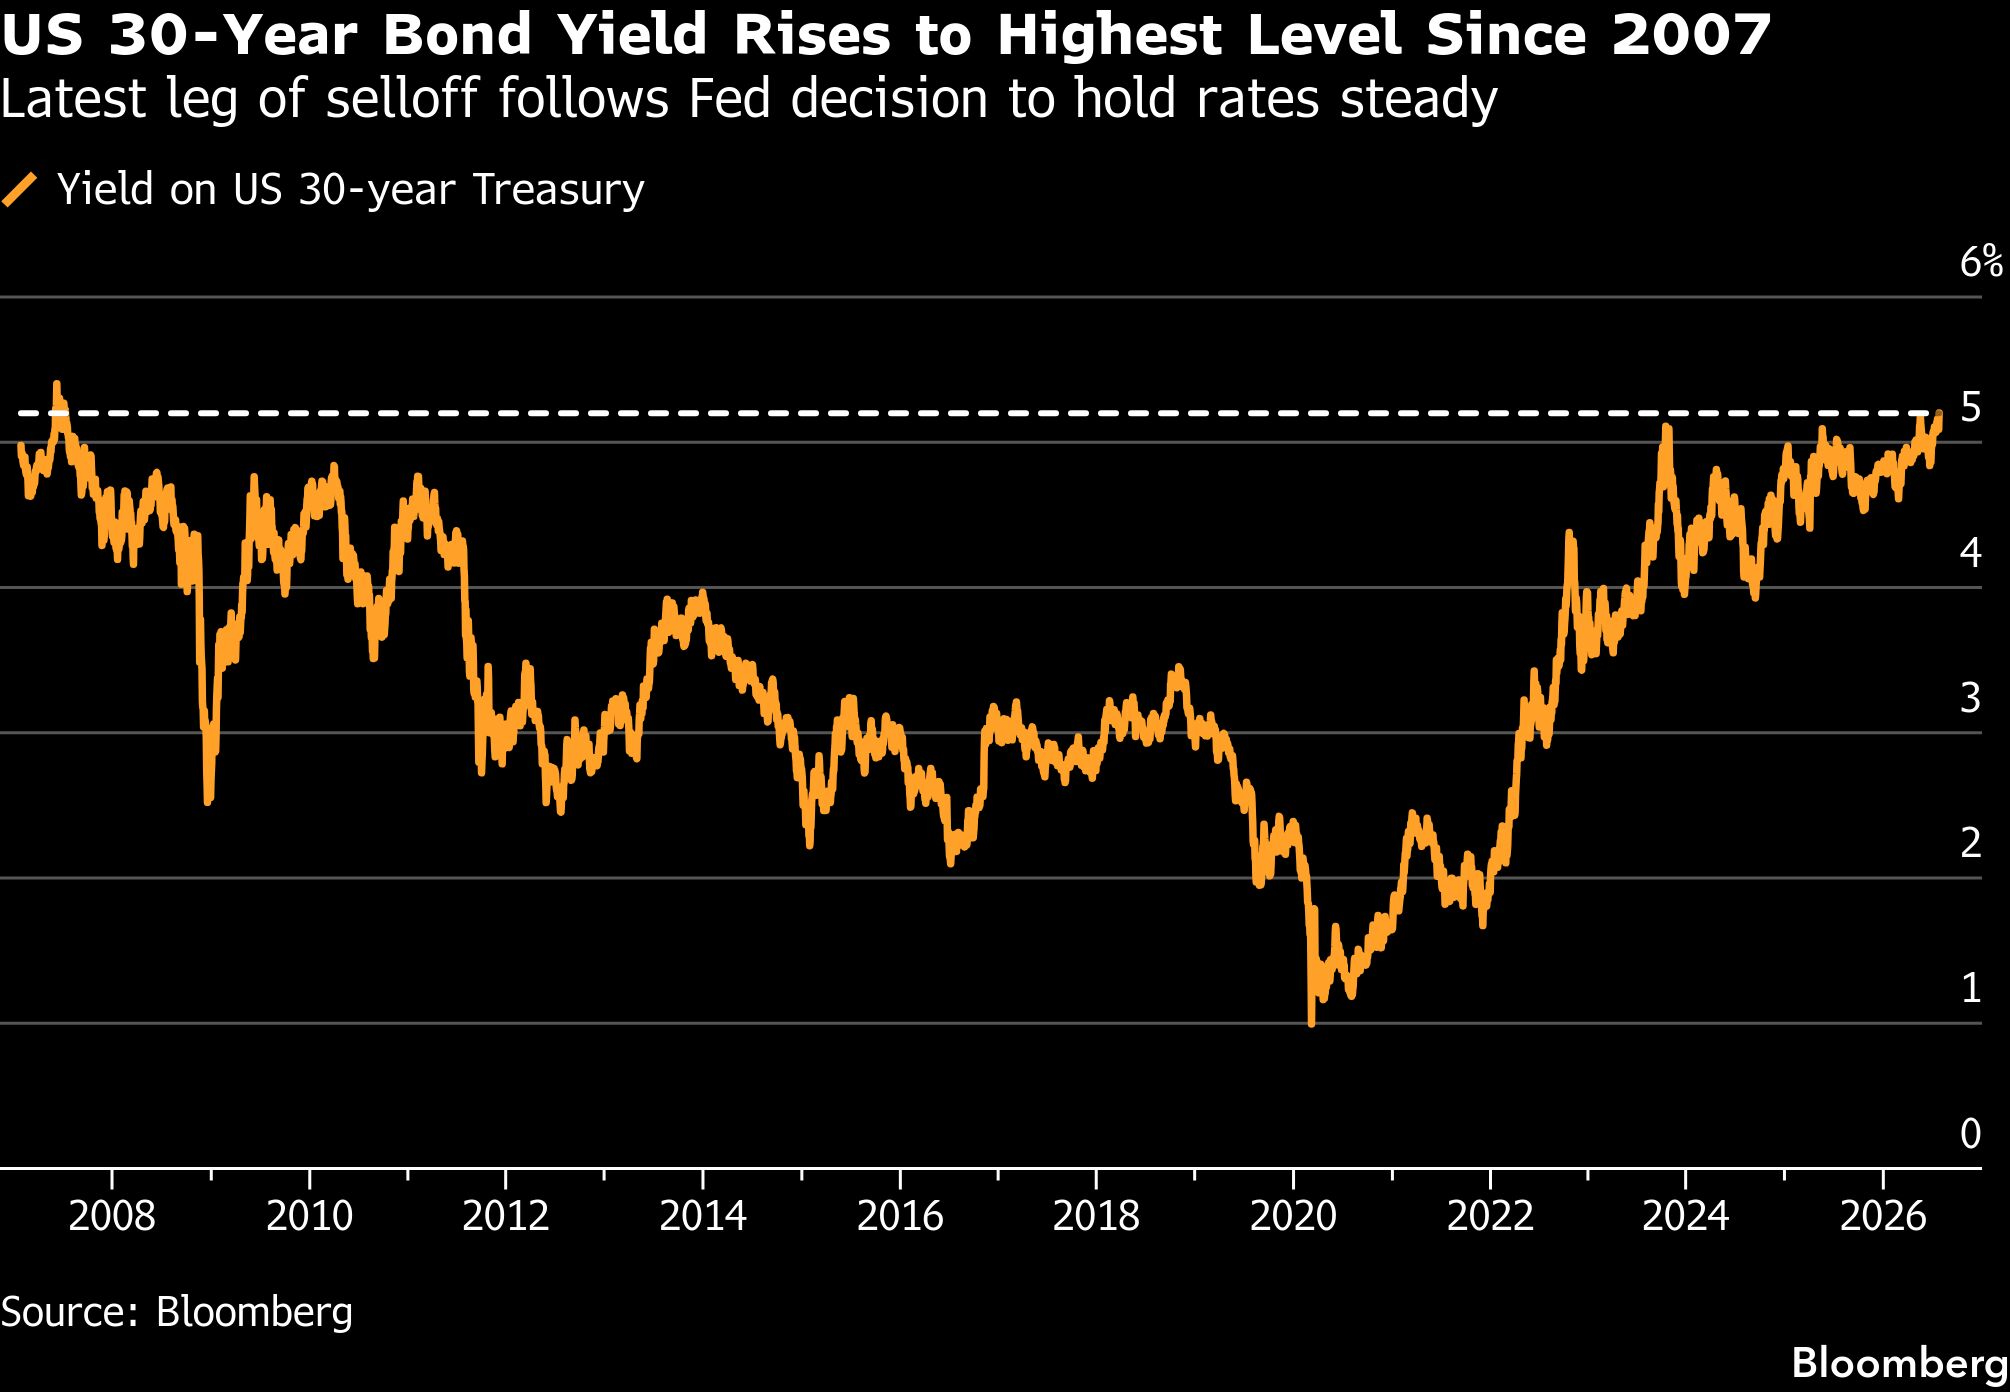
Investoren preisen eine Anhebung der Zinsen für das lange Ende ein – und zwar mit ziemlicher Vehemenz. Quelle: Bloomberg
„Am langen Ende nimmt man ihm seinen Kampf gegen die Inflation nicht ab“, kommentiert Jack McIntyre, Portfoliomanager bei Brandywine Global Investment Management. Auch Ben Emons von Highline Asset Management wertet die Marktreaktion als Zeichen mangelnder Glaubwürdigkeit der geldpolitischen Strategie. Eine restriktive Rhetorik ohne entsprechende Schritte könne sich rächen, falls die Inflation wieder anziehe und der Markt zu dem Schluss komme, dass die Fed der Entwicklung erneut hinterherhinke.
Markt strafft statt Fed
Warsh verwies auf der Pressekonferenz darauf, dass der Anstieg der langfristigen Marktzinsen bereits einen Teil der geldpolitischen Arbeit erledige. Höhere Renditen verteuern die Finanzierung und bremsen damit die Wirtschaft. Das Argument ist allerdings zweischneidig: Es erklärt das Abwarten der Notenbank, verfestigt aber zugleich den Eindruck, dass die Finanzierungsbedingungen bereits ohne ihr Zutun strenger werden.
Die marktbasierten zehnjährigen Inflationserwartungen stiegen am Mittwoch um sieben Basispunkte – so stark wie seit November 2024 nicht mehr. Zugleich verlor der Dollar, während der S&P 500 um 1,5 Prozent nachgab. Drei Gegenstimmen von Mitgliedern, die bereits jetzt eine Zinserhöhung befürworteten, unterstrichen zudem die wachsende Uneinigkeit im Offenmarktausschuss.
Warsh verzichtet anders als seine Vorgänger weitgehend darauf, künftige Entscheidungen vorab zu signalisieren. Auch die Agenda für seinen Auftritt in Jackson Hole Ende August bezeichnete er als „leeres Blatt“. Die Unsicherheit über den weiteren Kurs dürfte damit anhalten. Bleibt der Preisdruck hoch, wird die nächste Zinsentscheidung zum Glaubwürdigkeitstest für Warsh und die Fed. (Bloomberg/hw)