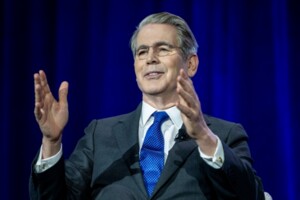
Bessents "Treasury Twist": Wall Street wittert Wende bei US-Anleihen
Scott Bessents zunehmend aktive Steuerung der US-Schulden bringt Bewegung in einen bislang berechenbaren Markt. Deutsche Bank, Morgan Stanley und Citi halten Änderungen bei der Ausgabe langlaufender Staatsanleihen inzwischen für möglich.
Eckpunkte:
- Deutsche Bank, Morgan Stanley und Citi erachten Änderungen bei der Emission langlaufender US Treasuries für möglich
- Deren Emissions-Volumina könnten sinken
- Dafür würden mehr Kurzläufer emittiert werden
US-Finanzminister Scott Bessent sorgt mit seinem aktiveren Management der Staatsschulden für zunehmende Unsicherheit an der Wall Street. Banken spielen inzwischen Szenarien durch, die auf eine größere Änderung der US-Finanzierungsstrategie in den kommenden Monaten hinauslaufen könnten.
Eine radikale Möglichkeit wäre laut Deutscher Bank, Morgan Stanley und Citigroup, die Ausgabe langlaufender Staatsanleihen zu reduzieren. Wahrscheinlicher ist, dass das Finanzministerium bei seiner vierteljährlichen Refinanzierungsankündigung am 4. November signalisiert, einen künftig höheren Finanzierungsbedarf verstärkt über Geldmarktpapiere und Anleihen mit kürzeren Laufzeiten zu decken. Zugleich könnten die Rückkäufe ausgeweitet werden, um den Druck auf die langfristigen Renditen zu verringern.
November-Termin wird zum Unsicherheitsfaktor
Bessents Vorgehen bringt damit Unsicherheit in einen Bereich der US-Politik, der lange als regelmäßig und vorhersehbar galt. Meghan Swiber, US-Zinsstrategin bei der Bank of America, spricht von einer "völlig neuen Welt" des US-Schuldenmanagements.
Bessent hat Änderungen am regulären Auktionsprogramm zunächst ausgeschlossen. Das Finanzministerium werde mindestens bis zur nächsten Refinanzierungsankündigung am bisherigen Zeitplan festhalten. Ein vergangene Woche angekündigtes, überarbeitetes Rückkaufprogramm, das Bessent als "Treasury Twist" bezeichnete, hat die Bedeutung des November-Termins für den 31 Billionen Dollar schweren US-Staatsanleihemarkt allerdings erhöht.
Strategen der Deutschen Bank um Steven Zeng halten es für möglich, dass das Finanzministerium zunächst die Rückkäufe am langen Ende über das vorgeschlagene Minimum von vier Milliarden Dollar hinaus erhöht. Auch könnte deren Umfang erst am Vortag bekannt gegeben werden. Dadurch würde das Programm weniger vorhersehbar und die Hürde für Investoren steigen, auf fallende Kurse langlaufender Anleihen zu setzen.
Morgan Stanley erwartet kürzere Laufzeiten
Allein dürften die erweiterten Rückkäufe die Laufzeitenstruktur der Staatsschulden allerdings kaum grundlegend verändern. Anders als die Federal Reserve kann das Finanzministerium kein Geld zur Finanzierung seiner Käufe schaffen. Rückkäufe müssen daher letztlich durch zusätzliche Emissionen – wahrscheinlich kurzfristiger Bills – oder aus dem Guthaben des Finanzministeriums finanziert werden.
Martin Tobias, Zinsstratege bei Morgan Stanley, sieht die erweiterten Rückkäufe deshalb lediglich als Brücke bis November. Entscheidend für den Markt werde sein, wie das Finanzministerium die gewichtete durchschnittliche Laufzeit seiner Schulden verkürzt.
Tobias erwartet, dass die Emission kürzer laufender Anleihen schrittweise erhöht wird, während die Verkäufe längerer Laufzeiten stabil bleiben. Das Risiko, dass die Auktionen am langen Ende tatsächlich verkleinert werden, sei in der vergangenen Woche jedoch gestiegen.
Citi bringt 20-jährige Anleihe ins Spiel
Die Citigroup geht noch weiter. Die Bank hat ihre Prognose für größere Auktionen auf 2028 verschoben und sieht ein gestiegenes Risiko, dass das Finanzministerium die 20-jährige Staatsanleihe letztlich ganz abschafft. Diese war 2020 unter dem damaligen Finanzminister Steven Mnuchin wieder eingeführt worden. Die 20-jährige Anleihe rentiert derzeit ähnlich hoch wie 30-jährige Papiere – trotz ihrer kürzeren Laufzeit. Citi hält deshalb eine Reduzierung der Auktionsgrößen für wahrscheinlich und empfiehlt Anlegern, auf die 20-jährige Anleihe zu setzen.
Ein solcher Schritt wäre allerdings nicht ohne Risiken. Würde das Finanzministerium die Emission langlaufender Papiere reduzieren, müssten andere Laufzeiten den hohen Finanzierungsbedarf auffangen. Kevin Flanagan, Investmentstratege bei Wisdom Tree, hält dies rechnerisch für äußerst schwierig. Schlage das Finanzministerium diesen Weg ein, könnte der Markt darin einen Manipulationsversuch sehen – und die Strategie könnte nach hinten losgehen.
Mit den langfristigen Renditen nahe Mehrjahreshochs könnten Entscheidungen, die in den vergangenen Jahren kaum für Bewegung sorgten, damit im November zu einer größeren Quelle von Marktvolatilität werden. (mb/Bloomberg)