
Portfolio- Architekten
Zu viel Kapital trifft auf zu wenige gute Deals, warnen Alex Koriath und Christoph Gort von Cambridge Associates im Interview. Sie ordnen die Preisdynamik bei Buy-outs und Private Credit ein, erklären, warum sie die US-Softwareschwäche für eine gesunde Korrektur halten, und benennen die größten unterschätzten Risiken für institutionelle Investoren in den kommenden zwölf Monaten.
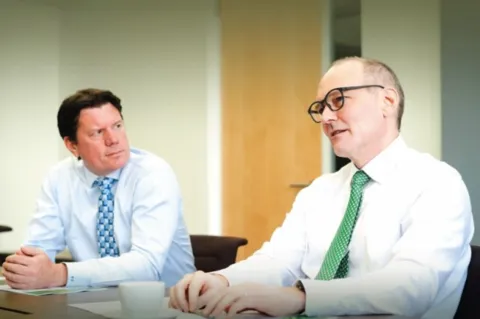
GEOPOLITISCHE UNSICHERHEIT, steigende Zinsen und der KI-Boom prägen laut Alex Koriath und Christoph Gort von Cambridge Associates das Private-Markets-Umfeld 2026 wie kaum ein Jahrzehnt zuvor. Im Interview erläutern die beiden Experten, weshalb sie der Öffnung illiquider Anlagen für Privatanleger skeptisch gegenüberstehen, warum semiliquide Fondsstrukturen ihr Liquiditätsversprechen im Ernstfall kaum halten können und worauf Investoren bei Continuation Funds sowie bei NAV-basierten Finanzierungen ganz genau achten sollten.
Cambridge Associates berät seit über 50 Jahren zu Private Markets. Wie unterscheidet sich das aktuelle Marktumfeld 2026 von früheren Zyklen?
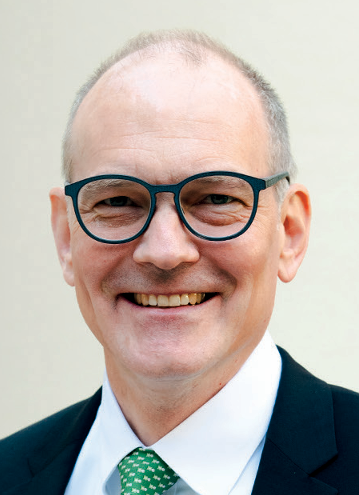 ALEX KORIATH: Wir kommen aus einer langen Niedrigzinsphase, hatten 2021 einen Bewertungs-Peak und danach eine Korrektur, wenn auch keinen Reset wie 2008. Heute prägen mehrere Kräfte gleichzeitig den Markt: steigende Zinsen, die Strategien verändern, eine geopolitische Unsicherheit, die größer ist als in den vergangenen 20 Jahren, strukturelle Verschiebungen durch mehr Kapitalzugang für Private Markets und schließlich das Thema künstliche Intelligenz, das von der Investorenselektion bis zu Milliardeninvestitionen in Rechenzentren alles durchdringt. Insgesamt also ein komplexes Umfeld mit vielen Chancen, aber auch klaren Risiken, die es zu navigieren gilt.
Bringt die oft als Demokratisierung bezeichnete Retailisierung der Private Markets eine unnötige Unruhe, die vermeidbar gewesen wäre?
ALEX KORIATH: Wir arbeiten ausschließlich mit institutionellen Investoren, und ich habe persönlich eine gewisse Skepsis gegenüber der Retailisierung. Private-Markets-Investments sind komplex: Kapitalabrufe, mögliche Laufzeitverlängerungen, rechtliche Feinheiten, all das erfordert Governance und Beratung. Je kleinteiliger man investiert, desto teurer wird es, weil Intermediäre eingeschaltet werden müssen, die selbst gewinnorientiert arbeiten. Wer als Privatanleger drei bis fünf Prozent Rendite erwartet, sollte realistischerweise etwas weniger einkalkulieren – schlicht weil jemand für die kleinteilige Umsetzung bezahlt werden will.
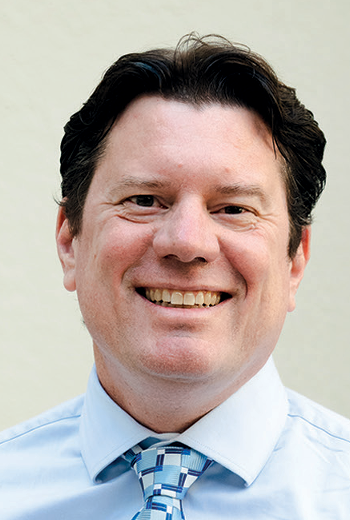 CHRISTOPH GORT: Der Wunsch, ein breiteres Publikum zu bedienen, ist grundsätzlich richtig. Ich glaube nicht, dass Private Markets ausschließlich institutionellen Anlegern vorbehalten sein sollten. Das Problem beginnt dort, wo man versucht, Illiquidität mit Strukturen zu kaschieren, die nur funktionieren, solange an den Märkten die Sonne scheint. Institutionelle Investoren sind damit besser vertraut, weil sie Erfahrung, Governance und den passenden Zeithorizont mitbringen. Für breitere Anlegerschichten liegt die Lösung in mehr Transparenz, Aufklärung und einer ehrlichen Analyse der Anreizstrukturen bei Vertriebspartnern.
Sie haben von „zu viel Konkurrenz um die gleichen Deals“ gesprochen, Herr Koriath. Wie äußert sich das im Investmentalltag Ihrer Kunden?
ALEX KORIATH: Wenn zu viel Kapital auf zu wenige Deals trifft, werden diese teurer eingekauft. Das sehen wir sowohl bei Large Cap Private Equity als auch im Private-Credit-Bereich. Es betrifft auch Fonds mit hohem Retailanteil. Diese müssen quartalsweise investieren, was Kaufdruck erzeugt und die Preise antreibt. Ein zu hoher Einstiegspreis drückt später die Rendite. Unser Mehrwert besteht darin, genau zu identifizieren, wo im Universum noch attraktive Opportunitäten bestehen. Deshalb sind wir bewusst eher im Lower- und Mid-Market unterwegs, wohin bislang weniger Kapital geflossen ist.
Wo sehen Sie die größten strukturellen Verschiebungen im Private-Markets-Universum der vergangenen Jahre?
CHRISTOPH GORT: Private Credit erfüllt volkswirtschaftlich eine wichtige Funktion: Kreditversorgung dort, wo Banken aus regulatorischen Gründen nicht mehr aktiv sein können oder wollen oder wo Schuldner schlicht zu klein für eine Anleihenemission sind. Ähnliches gilt in der Versicherungsindustrie, wo der Kapitalmarkt als Risikoträger einspringt, weil keine einzelne Rückversicherung allein große Naturkatastrophen abdecken könnte. Der Private-Credit-Markt liegt heute weltweit bei rund zwei Billionen Dollar und ist damit größer als der High-Yield-Bond-Markt. Die eigentliche strukturelle Entwicklung ist, dass der Markt heute deutlich heterogener ist als früher. Die Assetklasse hat sich stark ausdifferenziert, sodass Pauschalurteile über „Private Credit“ kaum noch möglich sind. Für Investoren heißt das: genau prüfen, welche Anlageform zum eigenen Risikoprofil passt.
Woher kommt eigentlich das starke Wachstum von Private Credit? Ein Verdienst des Marktes oder eine Folge der Regulierung?
CHRISTOPH GORT: Vor der Finanzkrise hatten große Banken auf dem Höhepunkt Leverage Ratios von fast 100. 100 Dollar Kreditvolumen waren mit 99 Dollar Fremdkapital finanziert. Nach der Krise verschärften Regulatoren zu Recht die Eigenkapitalanforderungen, insbesondere für risikoreichere Kredite. Für Banken wurde die Vergabe von Sub-Investment-Grade-Krediten dadurch unattraktiver – nicht weil die Schuldner schlechter wurden, sondern weil die Kapitalunterlegung teurer wurde. Diese Bankendisintermediation war der eigentliche Startschuss für das Wachstum von Private Credit. Volkswirtschaftlich ist das zu begrüßen, weil jemand die entstandene Lücke bei der Kreditversorgung kleinerer Unternehmen füllt.
Wie ernst ist die viel diskutierte Private-Credit-Krise in den USA tatsächlich?
CHRISTOPH GORT: Im Vordergrund steht klar der Softwaresektor, der im Private-Credit-Markt mit etwa 20 bis 30 Prozent deutlich stärker vertreten ist als im High-Yield-Bondmarkt mit rund fünf Prozent oder bei syndizierten Loans mit zehn bis 15 Prozent. Und Software steht durch die dynamische KI-Entwicklung unter Druck. Eine systemische Krise oder ein breiteres Problem in Private Credit sehen wir darin aber nicht. Die Loss Rates – also die Ausfallraten unter Berücksichtigung von Recovery Values – von privaten Krediten liegen laut großen Datenbanken in den letzten Jahren im Schnitt bei 1,2 bis 1,5 Prozent, und die reinen Ausfallraten von syndizierten Loans laut J.P. Morgan aktuell eher bei drei bis über vier Prozent für die vergangenen zwei bis drei Quartale. Ohne Risiko gäbe es auch keine Prämie. Einzelne idiosynkratische Probleme wird es in dieser Anlageklasse immer geben, das ist Teil ihrer Natur und keine Krise.
Ist die Softwareschwäche also eher eine notwendige Korrektur als ein Warnsignal?
ALEX KORIATH: Genau. Vor dem KI-Hype war Software-as-a-Service das heißeste Thema überhaupt – mit Bewertungen, die kaum noch rational waren. Die Bewertungen mancher Fondsmanager waren schlicht nicht nachvollziehbar. Was wir jetzt sehen, ist eine natürliche Korrektur dieser Exzesse. Unternehmen werden ihre kritischen Geschäftsprozesse nicht einfach einer Blackbox überlassen, deren Funktionsweise sie nicht verstehen und der sie sensible Kundendaten anvertrauen müssten. Dafür braucht es weiterhin klar strukturierte, gepflegte Software mit einem Team, das sie kontinuierlich weiterentwickelt und wartet. Kritische Software wird also nachgefragt bleiben, nur die Übertreibung der vergangenen Jahre wird gerade bereinigt.
Droht eine systemische Ansteckungsgefahr zwischen Private Credit und dem Bankensektor?
CHRISTOPH GORT: Die Fundamentaldaten sprechen dagegen. Große Banken hatten kurz vor der Finanzkrise im Schnitt einen Leverage-Faktor von rund 50, teilweise auch deutlich mehr. Heute liegen die größten Banken weltweit bei zehn bis 20, im Private-Debt-Bereich sind es im Schnitt unter 1,5. Der Leverage ist also um den Faktor fünf geringer, die Kredite sind entsprechend besser unterlegt. Zudem ist selbst der größte Private-Debt-Fonds im globalen Finanzsystem ein Tropfen auf dem heißen Stein. Ein kausales Risiko für das Bankensystem sehe ich nicht, wohl aber eine grundsätzliche Fragilität des Gesamtsystems durch hohe Staatsverschuldung und geopolitische Spannungen, die mir deutlich mehr Sorgen macht.
Man muss zwischen der grundsätzlichen Fragilität des Finanzsystems und einzelnen Auslösern unterscheiden. Ein Sandhaufen wird irgendwann instabil, wenn er zu hoch und zu schmal wird. Dann ist es fast beliebig, welches einzelne Korn den Einsturz auslöst. Ich glaube schlicht nicht, dass Private Debt vom Umfang und vom geringen Leverage her überhaupt in der Lage wäre, kausal eine Finanzmarktkrise auszulösen. Die eigentliche Fragilität liegt in Staatsverschuldung und geopolitischen Spannungen, nicht darin, ob ein einzelner Private-Debt-Manager Geld verliert.
Wie lange kann die aktuelle Exit-Dürre bei Private Equity noch anhalten, bevor sie das Fundraising strukturell beschädigt?
ALEX KORIATH: Es gibt tatsächlich erste Anzeichen einer Verbesserung, sogenannte Green Shots am Horizont. Strukturelle Schäden im Fundraising finde ich ehrlich gesagt nicht per se schlimm, wenn man zurückblickt. In den vergangenen fünf, sechs Jahren haben durchaus auch GPs Kapital einsammeln können, die eigentlich gar kein Geld hätten bekommen sollen. Dass diese Manager jetzt wieder aus dem Markt verschwinden, ist eine notwendige Bereinigung, die etwas von der Übertreibung der vergangenen Boomjahre herausnimmt. Das ist am Ende gesund für die gesamte Anlageklasse und für die verbleibenden disziplinierten Anbieter.
Continuation Funds gelten als Ventil für fehlende Exits. Wo liegt für Sie die Grenze zwischen Liquiditätslösung und Interessenkonflikt?
ALEX KORIATH: Es ist zunächst eine Liquiditätslösung, die auch entstanden ist, weil klassische Exit-Kanäle seltener geworden sind. Das traditionelle IPO-Fenster war zuletzt eher klein. Aus Investorensicht muss man aber genau hinschauen. Man kann das Instrument nicht pauschal verteufeln oder gutheißen. Laut Marktuntersuchungen entscheiden sich rund 80 Prozent der Investoren in der Regel gegen einen Roll-over in ein Continuation Vehicle und nehmen stattdessen lieber die angebotene Liquidität mit. Das zeigt, wie skeptisch der Markt gegenüber diesen Konstruktionen selbst dann bleibt, wenn sie ihm angeboten werden.
Reichen unabhängige Bewertungen und LPAC-Genehmigungen aus, um Fairness bei Continuation Funds sicherzustellen?
ALEX KORIATH: Man muss die Rechte und die Zusammensetzung des Limited Partner Advisory Committee im Einzelfall genau prüfen. Welche Befugnisse hat es überhaupt, und wer sitzt dort? Eine Fairness Opinion oder ein unabhängiges Bewertungsgutachten ist eine sinnvolle Minimalvoraussetzung, ersetzt aber keinen echten Marktpreis. Es gibt durchaus Continuation Vehicles, bei denen GPs sich aktiv Marktpreise einholen und eine echte Markttransaktion erwägen. Dort haben Sie als Investor deutlich mehr Vertrauen, dass der Preis real ist, statt nur theoretisch hergeleitet. Erst wenn ein GP tatsächlich Marktangebote einholt, gewinnt der Preis an Glaubwürdigkeit.
Beobachten Sie eine wachsende Nutzung NAV-basierter Finanzierungen zur künstlichen IRR-Verbesserung?
CHRISTOPH GORT: Der Zweck muss genau geprüft werden. Eine ökonomisch sinnvolle Add-on-Investition, die dem Portfoliounternehmen tatsächlich hilft, ist etwas grundlegend anderes als eine rein kosmetische Verbesserung von Kennzahlen wie der IRR. Sobald der Eindruck entsteht, dass es nur um Kosmetik oder um die Verschiebung von Auszahlungen zulasten anderer Investoren geht oder gar darum, Auszüge an den GP zu finanzieren, sind wir äußerst skeptisch. Investoren müssen sich als Teil ihrer Sorgfaltspflicht sehr genau informieren, welcher konkrete Zweck hinter einer solchen Finanzierung steckt, bevor sie zustimmen.
ALEX KORIATH: Man sollte dabei aber auch die andere Seite sehen: NAV-basierte Finanzierungen eröffnen durchaus auch neue Investmentmöglichkeiten. Es gibt inzwischen spezialisierte Kreditmanager, die eigene Fonds für NAV-Lending auflegen, mit unterschiedlichen Risikoprofilen. Einige davon finden wir durchaus interessant, und unsere Kunden sind dort auch investiert. Entscheidend ist auch hier, genau zu verstehen, wofür das Kapital verwendet wird und wie die eigene Position in der Kapitalstruktur dadurch verändert wird.
Wie hat sich die Performanceprämie von Private Equity gegenüber Public Markets in den vergangenen drei Jahren entwickelt?
ALEX KORIATH: Über lange Zeiträume ist die Liquiditätsprämie intakt und zeigt eine klare Outperformance gegenüber börsennotierten Märkten. In den vergangenen drei Jahren gilt das nicht, weil die öffentlichen Märkte deutlich schneller gestiegen sind. Die Bewertungen im Privatmarkt ziehen naturgemäß mit einem gewissen Abstand nach. Über Zehn- oder 15-Jahres-Zeiträume ist die Prämie aber weiterhin evident. Und genau dieser längere Horizont ist für institutionelle Investoren ohnehin die relevantere Perspektive, weil sie in der Regel nicht nach drei Jahren aus einem Engagement aussteigen, sondern langfristig planen und entsprechend investieren müssen.
CHRISTOPH GORT: Man vergisst schnell, wie lange auch öffentliche Märkte schwache Phasen durchlaufen können. Zwischen 2000 und 2010 waren Aktienrenditen über die gesamte Dekade negativ, in Japan dauerte es nach 1989 über 30 Jahre, bis die Verluste aufgeholt waren. Das interessiert heute kaum noch jemanden. Bei Private Equity gab es viele gute Jahre und jetzt eben eine herausfordernde Phase. Aber die Chancen stehen gut, dass wieder bessere Jahre folgen. Jede Anlageklasse hat ihre schwierigen Dekaden, das sollte man nicht überbewerten.
Schrumpft die Illiquiditätsprämie strukturell, weil so viel Kapital in Private Markets geflossen ist?
ALEX KORIATH: Wir sehen kein generelles strukturelles Schrumpfen. Richtig ist, dass hohe Einstiegspreise, etwa im Vintage-Jahrgang 2021, künftige Renditen dämpfen, und dass in stark umkämpften Segmenten wie Large Cap Buy-outs die Prämie unter Druck steht. Im Lower- und Mid-Market existiert sie unverändert. Zudem zeigen unsere jährlichen Vergleiche von rund tausend Portfoliounternehmen mit vergleichbaren börsennotierten Firmen, dass Private-Equity-Gesellschaften operativ tatsächlich stärker wachsen. Die Prämie ist also mehr als reines Financial Engineering.
Wie wichtig ist die Managerselektion in einem Umfeld mit höherem Spread zwischen Top- und Bottom-Quartil?
CHRISTOPH GORT: Entscheidend, würde ich sagen. Bei einem Aktien-ETF sind die Konsequenzen einer durchschnittlichen Wahl gering, bei einem schwachen Private-Equity-Manager dagegen erheblich. Viele Investoren verbringen zu viel Zeit mit der Frage, ob sie vier oder 4,5 Prozent Private-Equity-Allokation wählen sollen, und zu wenig Zeit mit der eigentlichen Umsetzung. Gerade weil der Wettbewerb zwischen den Anbietern so intensiv ist, entscheidet die Selektion darüber, auf welcher Seite des Medians man landet. Und rechnerisch ist immer eine Hälfte enttäuscht.
Der Secondaries-Markt erreichte 2025 rund 226 Milliarden US-Dollar. Wie nachhaltig ist dieses Wachstum?
ALEX KORIATH: Grundsätzlich sehen wir das positiv. Der Secondaries-Markt entwickelt sich weiter und öffnet sich längst nicht mehr nur für klassisches Private Equity Buy-out, sondern zunehmend auch für Credit-, Infrastruktur- und Venture-Capital-Secondaries. Wahrscheinlicher als eine gerade Aufwärtslinie ist eine wellenförmige Entwicklung, aber grundsätzlich ist das ein nützliches zusätzliches Instrument der Portfoliosteuerung. Beim Aufbau eines Private-Equity-Portfolios, der ja naturgemäß lange dauert, helfen Secondaries, schneller Exposure aufzubauen, und am Ende helfen sie, gezielt Übergewichtungen zu trimmen. Das Pricing ist allerdings deutlich gestiegen, sodass Secondaries längst nicht mehr die Schnäppchen-Opportunität von früher sind und Selektivität wichtiger wird.
Fällt das verfügbare Dry Powder erstmals unter das jährliche Transaktionsvolumen? Droht eine Liquiditätsengpasssituation?
ALEX KORIATH: Einen echten Liquiditätsengpass sehe ich nicht, wahrscheinlicher ist eine Verschiebung von einem Verkäufer- zu einem eher ausgeglichenen Markt, bei der die Preise etwas nachgeben und dadurch wieder attraktiver für opportunistisches Kapital werden. Es fließt ohnehin laufend neues Geld nach: Neue Fonds werden aufgelegt, und zunehmend fließt auch Evergreen-Retail-Kapital in den Secondary-Markt, weil er einen schnellen Weg zu Exposure ohne lange Ramp-up-Phase bietet. Auf der Käuferseite gibt es dabei zwei Gruppen: strategische Käufer, die den Markt zur Portfoliosteuerung nutzen, und opportunistische Käufer, die gezielt auf attraktive Discounts warten. Steigen die Preise wieder, zieht das genau diese opportunistischen Investoren zurück in den Markt.
Wie unterscheiden sich die Dynamiken im Secondaries-Markt zwischen Private Equity, Credit und Venture Capital?
ALEX KORIATH: Private-Equity-Secondaries sind mit Abstand der reifste und liquideste Teilmarkt mit dem größten Transaktionsvolumen. Credit und Infrastruktur folgen, Venture-Secondaries bleiben dagegen ein sehr spezialisiertes Segment mit teils extrem großen Discounts. Die Kluft zwischen den Preisvorstellungen von Verkäufer und Käufer ist dort deutlich ausgeprägter als in anderen Segmenten. Ein größerer Discount ist gleichzeitig eine Wachstumsbremse für die Marktliquidität. Je kleiner er wird, desto liquider wird der Markt insgesamt.
Noch einmal zum eingangs angesprochenen Thema „Demokratisierung“. Wie bewerten Sie grundsätzlich die Öffnung von Private Markets für Privatanleger?
CHRISTOPH GORT: Der zentrale Punkt lässt sich eigentlich in einem Satz zusammenfassen: Die Öffnung an sich ist gut, aber sie muss transparent erfolgen. Der Wunsch, ein breiteres Publikum an den Renditechancen von Private Markets teilhaben zu lassen, ist legitim und volkswirtschaftlich nicht falsch. Entscheidend ist, dass Anleger tatsächlich verstehen, was sie kaufen, insbesondere in Bezug auf Illiquidität, Laufzeiten und die Anreize der Vertriebspartner, die diese Produkte an den Mann bringen.
ALEX KORIATH: Aus institutioneller Sicht ziehen wir dennoch klare Grenzen. Wir raten dazu, möglichst nicht im selben Segment wie Retailanleger zu investieren – und schon gar nicht im selben Vehikel. Weil dort ein anderer Investitionsdruck herrscht und sich Preise in weniger attraktive Regionen verschieben können. Dann entsteht schnell ein Wettlauf um Exits oder Rücknahmen, in den unsere institutionellen Kunden nicht hineingezogen werden wollen. Da wir uns überwiegend im Lower- und Mid-Market bewegen, überschneiden wir uns ohnehin selten mit den großen Retailvehikeln, die eher am oberen Marktende operieren. Im Gegenteil: Wenn Marktteilnehmer quartalsweise kaufen müssen, ist das für kleinere Fonds sogar eine zusätzliche Exit-Route, von der unsere Kunden profitieren können.
Erfüllen Evergreen- und semiliquide Strukturen tatsächlich das Liquiditätsversprechen, das sie Privatanlegern machen?
ALEX KORIATH: Wie bereits gesagt: Das Versprechen funktioniert nur in guten Marktphasen zuverlässig, in einem schwierigen Szenario nicht. Das ist keine Frage der Produktqualität, sondern eine strukturelle Eigenschaft illiquider Basiswerte, die sich mit noch so ausgefeilten Fondskonstruktionen nicht vollständig auflösen lässt.
CHRISTOPH GORT: Hinzu kommt eine zeitliche Dimension, die selten klar kommuniziert wird. Die tatsächliche Liquidität einer solchen Struktur hängt von der Marktsituation ab, nicht vom Produktversprechen selbst. Bei Sonnenschein funktioniert eine Rücknahme meist reibungslos, bei Regen eben nicht. Das ist den Anlegern oft nicht in einer Form vermittelt worden, die sie wirklich verstehen konnten. Dabei geht es nicht um eine Schuldfrage, sondern um Transparenz und um die Anreizstruktur der Vertriebspartner, die das Produkt an den Mann bringen.
Der Begriff „semiliquide“ suggeriert eine Liquidität, die es im Ernstfall nicht gibt. Ist das ein Etikettenschwindel?
ALEX KORIATH: Der Begriff ist tatsächlich unglücklich gewählt. Semiliquide klingt nach einem Mittelweg, den es bei Liquidität schlicht nicht gibt. Entweder ist sie da oder nicht. In guten Marktphasen mag die versprochene Liquidität gewährleistet sein, in einem schwierigen Szenario eben nicht. Das Wort suggeriert etwas, das strukturell nicht gehalten werden kann.
CHRISTOPH GORT: Interessant ist, dass Strukturen, die sich 2008 als höchst problematisch erwiesen haben, heute wieder Anklang finden. Individuell lernen wir aus Fehlern, kollektiv offenbar weniger gut. Genau deshalb ist Transparenz so wichtig, damit sich dieselben Fehler nicht wiederholen.
Sehen Sie Anzeichen von Selbstüberschätzung bei institutionellen wie privaten Investoren in der aktuellen Private-Markets-Euphorie?
CHRISTOPH GORT: Selbstüberschätzung ist zutiefst menschlich und in Private Markets nicht stärker ausgeprägt als anderswo. Was ich aber beobachte: Viele Investoren unterschätzen, wie groß die Renditedispersion zwischen den Managern ist. Dabei gilt schlicht: Wenn die Selektion gelingt, ist das hervorragend. Gelingt sie nicht, wird es teuer. Bei den Anbietern selbst würde ich eher nicht von Overconfidence sprechen, sondern von Anreizstrukturen. Niemand vermarktet sich als unterdurchschnittlich.
Wenn Sie beiden Anlegergruppen einen Rat für die nächsten zwölf Monate geben müssten: Wo liegt das größte unterschätzte Risiko?
ALEX KORIATH: Ich traue mir nicht zu, das eine größte Risiko zu benennen, der wichtigste Hebel liegt jedoch in der Portfoliokonstruktion. Diversifikation über GPs, Vintage-Jahrgänge, Sektoren und Regionen hinweg bleibt entscheidend, das muss man wirklich durchdenken. Bleiben Sie kritisch, laufen Sie nicht dem letzten Trend hinterher und nicht dorthin, wo bereits sehr viel Kapital hingeflossen ist. Versuchen Sie eher, antizyklisch zu bleiben. Und ganz wichtig: Investieren Sie die nötige Zeit in die Due Diligence am Anfang und bringen Sie dann die Geduld auf, mit diesem GP zwölf bis 14 Jahre zusammenzuarbeiten. Einen Fehler im Nachhinein über den Secondary-Markt zu korrigieren, ist teuer.
CHRISTOPH GORT: Das größte Risiko ist ein Portfolio, das einen im ungünstigsten Moment zu Zwangsverkäufen zwingt. Genau das hat in jeder großen Krise die größten Verluste verursacht. Die beste Vorbeugung ist, ein Portfolio auf Basis mehrerer plausibler Szenarien zu bauen, statt sich auf ein einziges festzulegen. Dann wird man auch Phasen überstehen, in denen andere unter Druck verkaufen müssen.
HANS HEUSER
siehe Grafiken im Anhang