
Aufbruch der Roboter
Humanoide Roboter stehen vor dem Sprung vom Entwicklungslabor in die Fabrikhalle. Für Investoren eröffnet sich damit ein potenziell gewaltiger neuer Markt. Doch zwischen technologischer Vision und profitablem Massenprodukt liegen noch erhebliche Hürden – und die größten Gewinner müssen nicht die Roboterhersteller selbst sein.
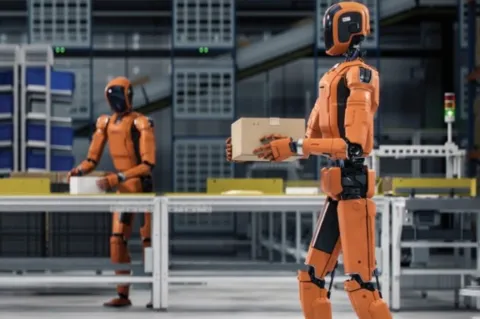
Vor mehr als achtzig Jahren entwarf der Science-Fiction-Autor Isaac Asimov eine Zukunft, in der menschenähnliche Roboter einen Großteil der menschlichen Tätigkeiten übernehmen. Heute, im Jahr 2026, scheint diese Vision zum Greifen nah. Unternehmen wie Tesla, Figure AI, Agility Robotics, Apptronik oder Unitree treiben ihre Systeme aus der Entwicklungsphase in erste kommerzielle Anwendungen.
Für Daniel Sailer, Leiter Sustainable Investment Office und Experte für Megatrends und thematische Investments bei Metzler Asset Management, ist damit ein Wendepunkt erreicht. „Mit der Umstellung der Produktionslinien bei Tesla werden jetzt erstmals bei westlichen Herstellern die Kapazitäten geschaffen, um humanoide Roboter in Serie zu fertigen. Das ist ein belastbares Signal, dass die kommerzielle Phase bald beginnt.“
Noch geht es um überschaubare Stückzahlen. Sailer erwartet 2027 oder 2028 zunächst einige hundert, später einige tausend ausgelieferte Roboter, bevor die Produktion schnell skalieren könnte. Doch schon jetzt stellen sich für Investoren zwei Fragen: Wie groß kann dieser Markt werden – und wie weit ist die Technologie tatsächlich von einem wirtschaftlich breiten Einsatz entfernt?
Ein Markt so groß wie der Arbeitsmarkt
Wie groß das Potenzial ist, zeigt eine Rechnung von Metzler Asset Management. Der Vermögensverwalter errechnet aus globaler Wirtschaftsleistung und Lohnquote für 2026 einen theoretischen Marktwert menschlicher Arbeit von rund 65 Billionen US-Dollar. Das ist zwar keine Umsatzprognose für Roboterhersteller, zeigt aber die Größenordnung der Arbeit, die Maschinen langfristig teilweise übernehmen könnten.
Dafür kommt es aus Sailers Sicht nicht allein auf den technologischen Fortschritt an. „Der eigentliche Treiber ist nicht die Technologie, sondern der weltweite Arbeitskräftemangel. „Wenn die Zahl der Erwerbstätigen so stark zurückgeht, bleiben Wirtschaft und Politik kaum Alternativen zur Automatisierung“, sagt er. Die Rechnung erklärt, warum humanoide Robotik für Investoren weit mehr sein könnte als der nächste Technologiehype. Entscheidend ist allerdings, ob Maschinen tatsächlich jene Flexibilität erreichen, die Menschen bislang von klassischen Industrierobotern unterscheidet. Genau hier haben die jüngsten Fortschritte bei künstlicher Intelligenz die Voraussetzungen grundlegend verändert.
Wenn KI einen Körper bekommt
Der entscheidende Technologiesprung liegt in der Verbindung von Robotik und künstlicher Intelligenz. „Robotik ist letztlich physische künstliche Intelligenz. Ohne KI gäbe es humanoide Roboter in ihrer heutigen Form überhaupt nicht“, sagt Sailer. Fortschritte bei KI-Modellen treffen heute auf leistungsfähigere Sensoren, Aktuatoren und Chips. Zugleich können Bewegungsabläufe zunächst millionenfach in Simulationen trainiert werden, bevor ein Roboter sie in der realen Welt ausführt.
Dass die Autoindustrie beim Hochlauf eine wichtige Rolle spielt, ist kein Zufall. Humanoide Roboter und Elektroautos haben wesentliche Technologien gemeinsam: Batterien, Sensoren, KI-Chips und Leistungselektronik. Noch wichtiger ist die Erfahrung der Branche, komplexe Produkte in hoher Stückzahl zu fertigen. „Vor allem aber verfügen sie über jahrzehntelange Erfahrung darin, einen Prototyp in die industrielle Massenfertigung zu überführen, und genau das ist jetzt die eigentliche Herausforderung“, sagt Sailer.
Denn zwischen einem beeindruckenden Prototyp und einem Roboter, der zuverlässig acht Stunden am Tag in einer Fabrik arbeitet, liegt noch ein beträchtlicher Abstand. Genau hier beginnt der Reality Check.
Zwischen Demo und Fabrikalltag
Spektakuläre Videos, in denen Humanoide laufen, Gegenstände sortieren oder komplexe Bewegungen ausführen, vermitteln leicht den Eindruck, die Technik sei weiter, als sie tatsächlich ist. Mike Glöckner, Technologieanalyst bei DJE Kapital, warnt deshalb vor überzogenen Erwartungen: „Man sollte das Thema weder übertreiben noch kleinreden. Wir stehen am Anfang einer sehr langen Entwicklung: Die Dynamik ist real, aber die Erwartungen waren Anfang des Jahres teilweise zu euphorisch.“
Vor allem der Schritt von einer trainierten Einzelaufgabe zu einem flexibel einsetzbaren Roboter bleibt schwierig. „Humanoide Roboter sind heute noch hoch spezialisiert und müssen für einzelne Aufgaben aufwendig trainiert werden. Von einem Roboter, der beliebige Tätigkeiten wie ein Mensch übernimmt, sind wir noch weit entfernt“, sagt Glöckner.
Roland Siegwart, Professor für Autonome Systeme an der ETH Zürich, sieht insbesondere beim Erfassen unstrukturierter Umgebungen und bei der Geschicklichkeit der Hände noch erhebliche Hürden. Sein Urteil: „Insgesamt würde ich sagen, dass der Fortschritt im Moment ein Stück weit überschätzt wird.“
Das heißt nicht, dass wirtschaftliche Anwendungen in weiter Ferne liegen. Sie dürften zunächst dort entstehen, wo die Umwelt berechenbar ist und die Aufgaben klar definiert sind: in Fabriken und Logistikzentren.
Die Fabrik als Testlabor
„Die ersten großen Anwendungen sehen wir eindeutig in der Industrie. Fertigung und Logistik sind kontrollierbare Umgebungen“, sagt Glöckner. Dort sollen Humanoide zunächst wenig spektakuläre, aber wirtschaftlich relevante Tätigkeiten übernehmen: Material transportieren, Maschinen beladen oder Werkstücke greifen. Auch eine Befragung des Fraunhofer-Instituts für Produktionstechnik und Automatisierung unter Industrieunternehmen sieht hier die wichtigsten Einsatzfelder.
Ob die Maschinen dafür tatsächlich zwei Beine benötigen, ist allerdings fraglich. In der Fraunhofer-Studie bevorzugen 56 Prozent eine mobile Plattform auf Rädern, nur rund 40 Prozent halten Beine für erforderlich. „Ich gehe deshalb davon aus, dass erste Anwendungen eher zwei Arme mit Rädern statt Beinen kombinieren – gerade in der Logistik, wo der Untergrund ohnehin meist flach ist“, sagt Siegwart.
Für die Auswahl der künftigen Gewinner ist die Bauform relevant. Die übergeordnete Investmentthese hängt jedoch weniger daran, ob sich der klassische Humanoid durchsetzt, als daran, ob KI und flexible Robotik immer größere Teile körperlicher Arbeit automatisieren können. Welche Bauform gewinnt, dürfte vor allem eine Frage der Wirtschaftlichkeit sein.
Wann rechnet sich der Roboter?
Für Unternehmen entscheidet sich der Durchbruch nicht dadurch, wie menschenähnlich sich ein Roboter bewegt, sondern an den Kosten pro produktiver Arbeitsstunde. Neben dem Kaufpreis zählen dabei Auslastung, Lebensdauer, Wartung und vor allem Zuverlässigkeit. Eine Maschine, die regelmäßig ausfällt oder für jede neue Tätigkeit aufwendig trainiert werden muss, kann trotz erschwinglichem Anschaffungspreis teuer sein.
Noch unterscheiden sich die Kosten erheblich. „Heute liegen die Herstellungskosten eines humanoiden Roboters in China bei rund 46.000 US-Dollar, außerhalb Chinas eher bei etwa 130.000 US-Dollar“, sagt Glöckner. Bis 2030 könnten die Produktionskosten nach verschiedenen Analysen noch einmal um rund 30 Prozent sinken. „Erst dadurch dürfte der Markt wirklich skalieren.“
Auch die potenziellen Anwender setzen klare Grenzen: In der Fraunhofer-Befragung würde ein Großteil der Unternehmen weniger als 100.000 Euro für einen humanoiden Roboter ausgeben. Der Wettlauf folgt damit einer einfachen Formel: Die Fähigkeiten müssen steigen, während die Kosten sinken. Wie schnell beides gelingt, dürfte darüber entscheiden, wann aus Pilotprojekten tatsächlich ein Massenmarkt wird.
Milliardenmarkt mit Anlauf
Wie steil der Hochlauf ausfallen könnte, zeigt eine aktuelle Prognose von BofA Global Research. Demnach könnte die weltweite „Population“ humanoider Roboter von heute noch geringen Stückzahlen auf rund 300 Millionen im Jahr 2040 und drei Milliarden bis 2060 steigen. Langfristig sieht BofA den größten Einsatzbereich sogar nicht mehr in Fabriken, sondern in privaten Haushalten. Die Zahl der Humanoiden könnte dann die der Autos übertreffen. Tesla-Chef Elon Musk hält sogar bis 2040 mit zehn Milliarden mehr Roboter als Menschen für wahrscheinlich.
Solche Langfristprognosen sind allerdings mit enormen Unsicherheiten behaftet. Wie weit Anspruch und industrielle Realität noch auseinanderliegen, zeigt die Befragung des Fraunhofer IPA: Nur sechs Prozent der Unternehmen erwarten die Marktreife humanoider Roboter innerhalb von zwei Jahren. 74 Prozent rechnen dagegen mit drei bis zehn Jahren.
Für Anleger ist diese Diskrepanz entscheidend. Das langfristige Marktpotenzial kann gewaltig sein, ohne dass die Hersteller schon kurzfristig entsprechende Umsätze und Gewinne erzielen. Hinzu kommt: Selbst wenn sich die Prognosen bewahrheiten, ist heute völlig offen, welche Roboterhersteller am Ende zu den Gewinnern gehören werden. Für Investoren könnte es deshalb sinnvoller sein, nicht auf den Sieger des Rennens zu wetten, sondern auf jene Unternehmen, deren Technologie fast jeder Teilnehmer benötigt.
Lieber Schaufeln verkaufen als Gold suchen
Genau hier liegt derzeit der wohl greifbarste Investment Case. „Aus Investorensicht erscheinen uns weniger die Roboterhersteller spannend als die Unternehmen entlang der Wertschöpfungskette. Also die, die Sensoren, Aktuatoren, Leistungselektronik oder Halbleiter liefern“, sagt Sailer. Glöckner kommt zu einem ähnlichen Schluss: Noch sei völlig offen, welche Hersteller sich langfristig durchsetzen werden; attraktiver seien derzeit Zulieferer, Plattformanbieter und Chipentwickler.
Gerade für europäische Unternehmen eröffnet sich damit eine Chance. Bei Aktuatorsystemen, die elektrische Signale in Bewegung übersetzen und zu den zentralen Kostenblöcken gehören, kommt Europa laut LBBW auf einen Anteil von rund 34 Prozent am globalen Angebot und liegt damit sogar vor China mit etwa 26 Prozent. Deutschland wiederum steht für rund ein Drittel der europäischen Produktion.
Hier kommt erneut die Autoindustrie ins Spiel. Zulieferer können vorhandenes Know-how bei Lagern, Getrieben und Aktuatoren auf die Robotik übertragen. Für Anleger hat das einen zusätzlichen Reiz: Sie müssen nicht zwingend auf einen jungen Pure Player wetten, sondern können auf etablierte Unternehmen setzen, deren bestehendes Geschäft Umsatz und Cashflow liefert und für die Robotik eine zusätzliche Wachstumsoption darstellt. Sailer bevorzugt deshalb „etablierte Unternehmen mit profitablem Kerngeschäft, die zusätzlich vom Robotikboom profitieren können, statt auf reine Robotik-Wetten zu setzen“. Die Metzler-Studie nennt als investierbares Unternehmen etwa den Autozulieferer Schaeffler. Ein weiterer möglicher Profiteur sei der Medizintechnikkonzern Ottobock als Weltmarktführer im Bereich „Human Bionics“.
China skaliert, die USA liefern die Intelligenz
Bei der Herstellung von Humanoiden haben sich zwei regionale Pole herausgebildet. Chinas Stärke liegt vor allem in der kostengünstigen Fertigung und den eng verzahnten Lieferketten mit Herstellern wie UBTECH und Unitree Robotics. „China ist im Bereich humanoider Robotik inzwischen führend. Dort arbeiten mehr als 150 Unternehmen an humanoiden Robotern, unterstützt durch eine hochintegrierte Zulieferkette und industriepolitische Förderung“, sagt Glöckner. Die USA punkten dagegen mit KI, Halbleitern, Kapital und Unternehmen wie Tesla, Figure AI oder Apptronik.
Der Wettbewerb dürfte zunehmend politisch geführt werden. Denn Roboter sind mit Kameras und Sensoren ausgestattet, sammeln Daten über ihre Umgebung und könnten künftig auch in sensiblen Industrie- und Militäranlagen arbeiten. Sailer erwartet daher, dass neben Preis und Leistungsfähigkeit auch die Herkunft der Systeme wichtiger wird: „China dürfte bei humanoiden Robotern ein starker Wettbewerber werden, weil dort die Produktion voraussichtlich günstiger skaliert werden kann. Gleichzeitig wird bei sicherheitskritischen Anwendungen, wie heute schon bei Autos, die Herkunft eine wichtige Rolle spielen.“ Erst im Juli haben die USA Beschränkungen für die Einfuhr ausländischer Humanoider erlassen, was vor allem chinesische Hersteller trifft.
Für Investoren erhöht das die Komplexität. Der globale Robotikmarkt könnte sich ähnlich wie andere strategische Technologien entlang geopolitischer Grenzen fragmentieren. Zugleich könnten westliche Anbieter vom Wunsch nach vertrauenswürdigen Lieferketten profitieren – und europäische Zulieferer ihre starke Position bei Schlüsselkomponenten ausspielen.
Risiko: Die richtige Story zum falschen Zeitpunkt
Doch selbst wer auf die richtigen Technologien setzt, kann als Anleger noch an einem anderen Problem scheitern: dem Timing. Ein Megatrend kann sich langfristig als richtig erweisen und Anlegern trotzdem Verluste bescheren, wenn sie zu früh einsteigen. Glöckner sieht bei humanoiden Robotern genau dieses Risiko: „Bei humanoiden Robotern kann man als Investor durchaus zu früh sein. Das erinnert an die Anfangsphase der Batterieindustrie oder des autonomen Fahrens: Die Richtung stimmt, aber welche Unternehmen sich am Ende durchsetzen, ist heute noch völlig offen.“
Entscheidend sind deshalb weniger spektakuläre Demonstrationen oder weit in die Zukunft reichende Marktprognosen als Fortschritte bei der Kommerzialisierung. Investoren sollten darauf achten, ob die Produktionskosten tatsächlich sinken, Stückzahlen steigen und aus Pilotprojekten dauerhafte Aufträge werden. Ebenso wichtig ist, wie zuverlässig die Maschinen im realen Betrieb arbeiten – und ob sich der Robotikboom bei den Zulieferern in Umsatz und Margen niederschlägt. Hinzu kommen mögliche Engpässe entlang der Lieferkette. „Eine der größten Unsicherheiten ist, ob sich die benötigten Stückzahlen überhaupt produzieren lassen“, sagt Sailer. Humanoide Roboter benötigten große Mengen an Chips, Energie und bestimmten Rohstoffen, bei denen es bereits heute Engpässe gibt.
Die Herausforderung für Anleger besteht damit darin, das langfristige Potenzial ernst zu nehmen, ohne die Zukunft bereits vollständig in die Gegenwart einzupreisen. Denn sollte die optimistische Vision tatsächlich Wirklichkeit werden, wären die Folgen ohnehin sehr viel größer als die Frage, welche Aktie davon am stärksten profitiert.
Verdrängen Roboter menschliche Arbeit?
Kurzfristig könnte Robotik vor allem ein Problem lindern, das viele Industrieländer bereits heute beschäftigt: den Mangel an Arbeitskräften. Roboter könnten körperlich belastende, monotone oder gefährliche Tätigkeiten übernehmen und so Beschäftigte entlasten. Siegwart sieht etwa in der Pflege Potenzial, wenn Maschinen körperliche Aufgaben erledigen und dem Personal dadurch mehr Zeit für die persönliche Betreuung bleibt.
Langfristig reicht die Dimension jedoch weiter. Generative KI beginnt bereits, Teile der Wissensarbeit zu automatisieren. Sollte Physical AI künftig zugleich immer größere Bereiche körperlicher Arbeit übernehmen, würde sich die Frage nach den Folgen für den Arbeitsmarkt neu stellen. Die 65 Billionen Dollar menschlicher Arbeit, die am Anfang als gewaltiges Marktpotenzial stehen, erhalten damit eine zweite, gesellschaftliche Bedeutung.
Ausgerechnet Sailer, der die langfristigen Chancen der Robotik besonders hoch einschätzt, verweist deshalb auch auf die Kehrseite des Szenarios: „Wenn neben den Wissensberufen künftig auch körperliche Tätigkeiten automatisiert werden, sind erhebliche Veränderungen auf dem Arbeitsmarkt kaum zu vermeiden. Wie diese gesellschaftlich abgefedert werden sollen, darauf gibt es bislang keine überzeugende Antwort.“
DAVID VERBEEK
siehe Grafiken im Anhang